eldiario_esEl eterno cuento de bajar impuestos para recaudar más: lo que la historia reciente desmiente una y otra vez
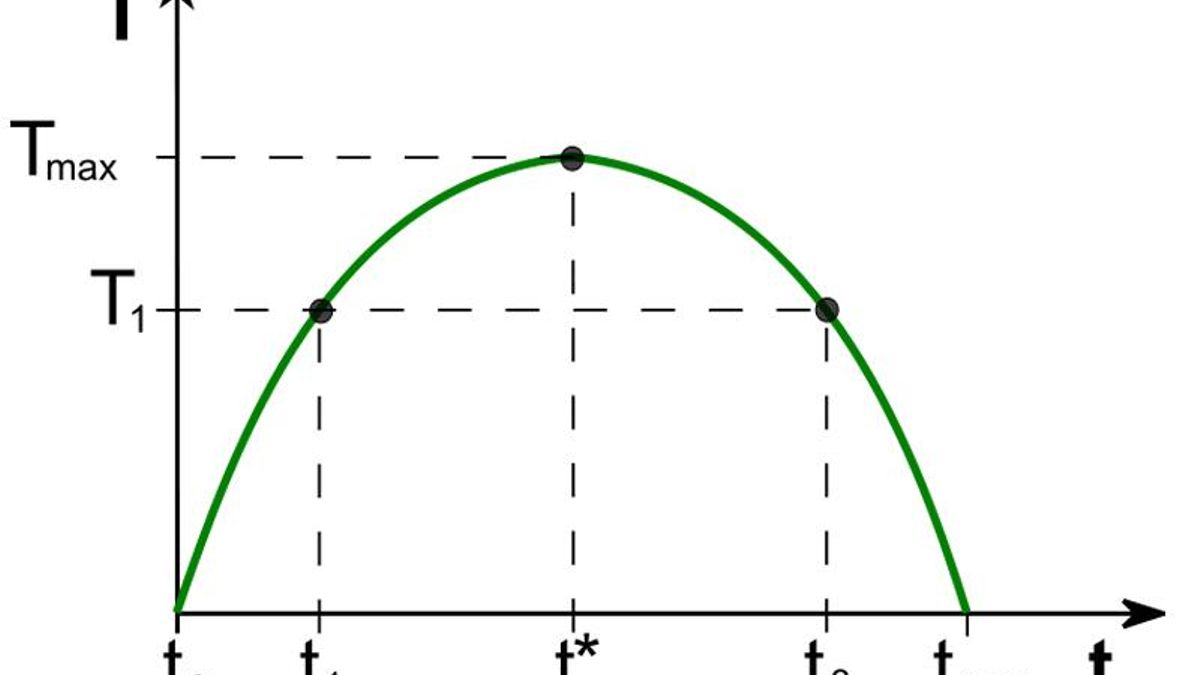
Vuelven los cantos de sirena de las derechas. Reagan, Trump y Liz Truss aplicaron la curva de Laffer y los tres casos terminaron igual: menos ingresos y más deuda Recibe Contraoferta en tu correo - Apúntate para que te enviemos cada semana las claves de cómo afecta la economía a tu día a día Hola. Deseo que estés bien. Antes que nada, te pido disculpas: la semana pasada no pude acudir a nuestra cita semanal por contratiempos de salud familiares. Hoy supongo que tocaría hablar de vivienda : de Maricarmen y de los decretos, pero he decidido no ahondar en el tema porque en elDiario.es , mis compañeros y varios expertos ya hemos ido informando sobradamente; mañana Germán Aranda –uno de los que más sabe– nos contará su visión a través del boletín de vivienda, Una casa para vivir . Y, sobre todo, conviene esperar a la votación del Congreso de este viernes para ver en qué quedan finalmente los decretos y las medidas. Sí me interesa apuntar dos ideas antes de pasar página. La primera: las movilizaciones ciudadanas de las últimas semanas han demostrado, una vez más, que son útiles. Sirven para poner las pilas, espabilar y recordar a los políticos que hay problemas que no desaparecen porque se dejen de mirar de frente. La segunda: hay responsabilidades repartidas entre todas las administraciones y todos los colores políticos. Que nadie se olvide de eso cuando lleguen las elecciones de 2027. La vivienda no se ha convertido en un problema de un día para otro. Mientras la calle exige respuestas concretas a la crisis habitacional, la derecha económica aprovecha siempre que puede para sacar del cajón el recetario de siempre. El Instituto de Estudios Económicos (IEE), el laboratorio de ideas de la CEOE, en colaboración con el ultraliberal Instituto Juan de Mariana, ha presentado hace unos días un libro con un título que lo dice todo: La curva de Laffer y la economía de la oferta. Rebajas fiscales para el crecimiento . Su presidente, Íñigo Fernández de Mesa, aprovechó el acto para reclamar una “revisión completa” del sistema fiscal español, apuntando directamente al IRPF, al impuesto de patrimonio y, cómo no, a la fiscalidad de la vivienda, que según sus cálculos recauda 52.000 millones de euros al año sobre “un bien de primera necesidad y escaso”. El mensaje de fondo, disfrazado de tecnicismo académico, es el de siempre: bajad impuestos y todo se arreglará, porque el Estado recaudará más. La idea es conocida: llega un momento en que subir tanto los impuestos desincentivan la actividad hasta el punto de que la recaudación puede caer; por tanto, una rebaja fiscal podría, en determinadas circunstancias, acabar generando más ingresos. Hasta aquí, ninguna extravagancia. La formuló Arthur Laffer en 1980 para convencer al entonces candidato Reagan de que bajar impuestos liberaría la iniciativa individual. La célebre anécdota de la servilleta de restaurante. El problema llega cuando una observación económica razonable se convierte en una especie de comodín político: bajar impuestos no significa automáticamente recaudar más. La evidencia empírica es bastante menos complaciente. Las rebajas fiscales de la era Reagan en 1981 hundieron la recaudación un 2,8% en su primer año completo de aplicación, obligando al propio Reagan a subir impuestos hasta en tres ocasiones para tapar el agujero. Casi cuatro décadas después, la reforma fiscal de Trump de 2017 repitió el guion. El ejemplo más reciente es el experimento de Liz Truss en Reino Unido en 2022. Aplicó la lógica de Laffer al pie de la letra con fuertes rebajas fiscales, especialmente para las rentas altas, y acabó provocando una crisis de confianza en los mercados de deuda, una caída de la libra y su salida del gobierno en 44 días. En España la investigación académica muestra que los contribuyentes cambian su comportamiento cuando cambian los impuestos, sobre todo quienes tienen más margen para decidir cómo y cuándo declarar sus ingresos. Pero una cosa es recaudar menos de lo previsto al subir un impuesto y otra muy distinta es recaudar más al bajarlo. Hay una curva de Laffer, sí. Lo que no hay es una cifra mágica que nos diga que España está ahora mismo al otro lado de la curva. Conviene recordar que detrás de la servilleta del entonces joven profesor de economía de la Universidad de Chicago no hay más que una intuición sin verificar convertida en dogma político. El propio director general del IEE, Gregorio Izquierdo, reconocía que la curva de Laffer “se interpreta mal” y que no es una regla mecánica según la cual cualquier recorte tributario vaya a autofinanciarse. Los impuestos sirven para recaudar y financiar aquello que decidimos que debe hacer el Estado: desde la sanidad y la educación hasta las políticas de vivienda y —¿por qué no— las pensiones. Se pueden discutir sus tipos, su diseño, su eficiencia y quién debe pagarlos. Lo que resulta más difícil de sostener con los datos es la promesa recurrente de que bajar impuestos siempre genera tanto crecimiento que, al final, todos salimos ganando. En vivienda hemos aprendido que dejar un problema esencial en manos del mercado no basta. En fiscalidad quizá también convenga recordar que los cantos de sirena de la bajada de impuestos tampoco son una política económica por sí mismos. El gráfico El temor a una crisis energética (e inflacionaria) empieza a recorrer Europa . Lo hemos visto esta semana en España, con el IPC de agosto disparado (+4,9%) por los carburantes, hasta el punto que el Gobierno aprobó este martes prorrogar las rebajas fiscales en la gasolina y el gasóleo hasta finales de diciembre. El cierre del estrecho de Ormuz, la guerra de Rusia contra Ucrania, el anuncio del presidente Donald Trump de prohibir las exportaciones de diésel o un almacenamiento de gas menor de lo previsto en el continente europeo están provocando una espiral de precios de los combustibles difícil de frenar a corto plazo. Las guerras lo están trastocando todo. Un par de gráficos explican la secuencia. El diagrama de barras de arriba de Semafor , ilustra cómo se ha disparado el negocio de los petroleros: los armadores han encargado este año más del doble de buques cisterna que en todo 2025, ante el fuerte aumento de la demanda. La factura de esta fiebre compradora supera ya los 20.000 millones de dólares , el mayor desembolso en al menos 25 años. Los conflictos están redibujando las rutas comerciales y, con el cierre del estratégico oleoducto East-West de Arabia Saudí, los compradores han recurrido cada vez más al crudo de América, que necesita recorrer medio mundo por mar. El resultado: alquilar un petrolero cuesta hoy más de un millón de dólares al día , unas diez veces más que hace un año. El petróleo puede mantener su precio en origen y, sin embargo, encarecerse considerablemente al llegar a destino porque transportarlo cada vez cuesta mucho más. Y este encarecimiento se traduce en la economía real, como puedes ver en el siguiente gráfico. No solo en los carburantes: también empieza a crecer el temor a un nuevo shock mundial de los precios de los alimentos, especialmente preocupante para los países más pobres. Las restricciones al transporte por algunas de las principales rutas comerciales del mundo y la subida de los combustibles encarecen ya los costes de los agricultores occidentales justo cuando comienza la temporada de cosecha. Los ataques de Rusia y Ucrania contra sus respectivas infraestructuras marítimas añaden presión: ambos países concentran una cuarta parte del trigo mundial. El cambio climático completa el cóctel: el índice de alimentos de la ONU sube un 2,5% interanual. “La prima de riesgo está regresando a los mercados alimentarios”, advierte el economista jefe de la FAO. El dato 62% Es el aumento de las importaciones de Cuba procedentes de Estados Unidos (o viceversa: las exportaciones de EEUU a la isla) entre enero y julio de este año, en comparación con el mismo periodo de 2025. Han alcanzado cifras récord, 674 millones de dólares (unos 580 millones de euros), un incremento sostenido que refuerza la dependencia de la isla de EEUU. Especialmente para la compra de combustibles y bienes de consumo (pollo congelado, vehículos), al tiempo que favorece al sector privado cubano y dificulta la llegada de inversión extranjera, según expertos consultados por EFE. Por si alguien dudaba de quién se beneficia de la política de “máxima presión” por parte del país norteamericano para que Cuba introduzca cambios económicos y políticos. Pese a todo, el canciller cubano, Bruno Rodríguez, reiteró la semana pasada ante la Asamblea General de la ONU, la disposición al diálogo de La Habana con Washington y señaló que el gobierno de la isla está abierto a las “relaciones comerciales y de negocios con las compañías estadounidenses”. Tipos (y tipas de interés) Sube Antonio Garamendi, presidente de la CEOE. Será proclamado hoy, jueves, por tercera vez, por aclamación y sin rival. Antes de brindar conviene repasar el mandato que acaba, que no es para tirar cohetes. El empresario de Getxo que en 2021 cerró con Gobierno y sindicatos una reforma laboral que muchos daban por imposible ha acabado instalado en el “no a todo”: el nuevo gran pacto de negociación colectiva (AENC) ni se ha abierto, los autónomos y las bajas laborales llevan meses atascados y el plan de choque contra el paro juvenil sigue en el cajón. Primera tarjeta amarilla para este seguidor confeso del Athletic Club. La segunda, por comparar las decisiones del Ejecutivo con las “reales órdenes” de la época de Franco , un exceso que además huele a coartada cuando en 2012 nadie en la CEOE habló de ordenanzas ni de autoritarismo, aunque Rajoy reformó por decreto la negociación colectiva. Lo subo como acto de fe y de esperanza. Fe en que quien presume de moderado sea capaz de demostrarlo, y esperanza en que vuelva a la senda del principio, la del diálogo, los pactos y el “sentido de Estado” que él mismo invoca. Tal y como el mundo, necesitamos una patronal que se siente a la mesa, y no solo cuando gobierna quien le cae bien. Ojalá el Garamendi que empieza este jueves sea capaz de hacerlo, con independencia del color del gobierno que salga de las urnas en 2027. Nos gusta la competencia Estas informaciones de otros medios me han parecido interesantes: Hein de Haas: “No se puede tener crecimiento económico y a la vez menos inmigración: hay que elegir”. El sociólogo y geógrafo holandés es uno de los principales expertos europeos en migraciones. Director del Instituto de Migraciones Internacionales de la Universidad de Oxford y profesor de la Universidad de Maastricht, su último libro, Los mitos de la inmigración (Península), desmonta los discursos a derecha e izquierda. Dice, por ejemplo, que “El desarrollo de los países pobres genera más migración, no menos” Ha vivido y trabajado en Marruecos. (Ara) ¿Quién tenía razón en cuanto a la creación de empleo: Adam Smith o Schumpeter? La creación de empleo se puede explicar desde dos grandes ideas económicas. Para Schumpeter, las nuevas tecnologías destruyen puestos de trabajo y crean otros en un proceso de “destrucción creativa”. Para Adam Smith, en cambio, el motor estaba en la especialización: dividir las tareas permite aumentar la productividad y generar nuevos empleos. Un estudio sobre el mercado laboral sueco entre 1880 y 2019 apunta a que los empleos vinculados a la especialización han aportado históricamente la mayor parte del crecimiento del empleo. La irrupción de la IA puede poner ahora en cuestión ese patrón: si las herramientas permiten que una persona incorpore dentro de su propio trabajo tareas que antes realizaban especialistas, podría producirse una inversión de la tendencia histórica. (Financial Times) ¿Es el empleo femenino una respuesta al invierno demográfico? En España, las mujeres explican el 67% del aumento del empleo entre la población nativa en los últimos años, mientras la población masculina ocupada cae. El margen sigue siendo amplio: igualar la tasa de empleo femenina a la masculina supondría unos 850.000 ocupados más. Pero el reto no es solo incorporar más mujeres al mercado laboral: persisten las diferencias en parcialidad, salarios y cuidados. Mejorar la formación, la conciliación, los permisos y los servicios de cuidados será clave para afrontar la escasez de trabajadores que traerá el invierno demográfico. (Agenda Pública) No son sólo negocios: experiencias emocionales en el trabajo. En el trabajo no todo son salarios, productividad o carrera profesional: también cuentan las emociones y las experiencias que vivimos cada día. El artículo analiza cómo las relaciones con compañeros, jefes y clientes, los momentos de reconocimiento o de conflicto y hasta las pequeñas experiencias cotidianas influyen en nuestra percepción del empleo y en nuestro bienestar. La idea de fondo es que el trabajo es también un espacio emocional, y que ignorar esa dimensión puede tener consecuencias tanto para las personas como para las organizaciones. (The Conversation) Las grandes fortunas ahorran 3.000 millones en el impuesto de patrimonio por el escudo del IRPF. El impuesto sobre el patrimonio tiene una salvaguarda legal que permite a las grandes fortunas de España rebajar de forma muy significativa la factura que les correspondería pagar. El mecanismo se conoce en el mundillo tributario como límite renta-patrimonio o, simplemente, escudo fiscal. Se elija un nombre u otro, el esquema vincula la cuota a pagar con la renta declarada en el IRPF, con la idea de que la factura del impuesto que grava la riqueza no se dispare si el contribuyente reconoce unos ingresos relativamente bajos. (El País) Los sindicatos alemanes luchan por defender la semana laboral de 35 horas. La industria del automóvil alemana se enfrenta a un duro conflicto laboral. Fabricantes como Mercedes-Benz y Volkswagen buscan ampliar la jornada laboral, recortar beneficios y cerrar plantas para contrarrestar los altos costes de energía y mano de obra frente a la competencia china. En respuesta, el sindicato IG Metall ha movilizado a más de 175.000 trabajadores para exigir subidas salariales del 5% y blindar la semana laboral de 35 horas, en un encono contractual que amenaza con huelgas en noviembre. (The Economist) Aquí termino por hoy. Muchas gracias por estar ahí. ¡Un abrazo!