21 sept 2026
Cargando análisis estratégico...
China mantiene sin cambios sus tipos de referencia antes de la reunión Trump-Xi
Las bolsas europeas han subido con ganas este lunes después de una semana pasada complicada, marcada por las fuertes oscilaciones del petróleo, el tensionamiento del mercado de bonos y las decisiones de los principales bancos centrales, especialmente la subida de tipos de la Reserva Federal (Fed). El Ibex ha avanzado hoy un 1,08% y despide la jornada en 19.724 puntos, apoyándose en la banca, cuyos se han colocado a la cabeza del selectivo español. Compañías como Cellnex, Acciona o IAG también han repuntado con fuerza.
Wall Street también cotiza al alza a estas horas, con el S&P 500 subiendo alrededor de un 1% y el Nasdaq todavía más. El Dow Jones, por su parte, avanza un 0,5%. En Asia han predominado igualmente los números verdes, aunque la negociación se ha visto reducida por el cierre de la Bolsa de Japón por festivo. Las acciones surcoreanas han avanzado, apoyadas especialmente por la tecnología, mientras que las bolsas chinas también han cotizado al alza.
Uno de los principales elementos de alivio este lunes llega desde el petróleo, que cae alrededor de un 3% ante las señales de aumento de la oferta procedente de Oriente Medio. El Brent se mueve en la zona de los 101 dólares, lejos de los niveles próximos a 108 dólares que llegó a alcanzar la semana pasada, mientras que el West Texas cae por debajo de los 100 dólares y ronda los 97 dólares.
La relajación del crudo ofrece cierto respiro a unas bolsas que continúan pendientes del mercado de deuda. La rentabilidad del bono estadounidense a 10 años había vuelto a alcanzar el 5%, después del fuerte repunte de los rendimientos registrado la semana pasada tras la decisión de la Fed y las expectativas de que puedan producirse nuevas subidas de tipos. Sin embargo, ahora cae y se sitúa por debajo de esa cota.
Con una agenda macroeconómica menos intensa que la de la semana pasada, buena parte de la atención de los inversores se dirige hacia la reunión que mantendrán Donald Trump y Xi Jinping este jueves, 24 de septiembre, en Washington, en la que el comercio, los aranceles y la inteligencia artificial (IA) estarán entre los asuntos centrales.
El encuentro llega precedido por las conversaciones mantenidas este domingo entre el secretario del Tesoro estadounidense, Scott Bessent, y el viceprimer ministro chino, He Lifeng. Bessent calificó la reunión de "exitosa" y ambas partes abordaron la creación de un diálogo entre Estados Unidos y China sobre inteligencia artificial, incluida la propuesta estadounidense de establecer un mecanismo de notificación de incidentes relacionados con la IA que puedan afectar a la seguridad nacional.
Washington y Pekín también han puesto en marcha un Consejo de Comercio bilateral destinado a facilitar las negociaciones y explorar un tratamiento diferenciado para determinados productos no sensibles. Todo ello sirve de preparación para una cumbre Trump-Xi en la que también estará sobre la mesa la actual tregua comercial entre las dos mayores economías del mundo.
La agenda geopolítica de la semana estará marcada asimismo por la Asamblea General de Naciones Unidas en Nueva York. El Debate General comienza este martes, 22 de septiembre, y se prolongará hasta el lunes 28, reuniendo a jefes de Estado y de Gobierno de todo el mundo en un momento especialmente sensible para las relaciones internacionales.
Precisamente las relaciones entre Estados Unidos y China han dado este lunes otro impulso a determinados valores asiáticos. Las biotecnológicas chinas han registrado fuertes avances después de conocerse que Washington estudia unas normas que permitirían a las farmacéuticas estadounidenses continuar con la mayoría de los acuerdos de licencia de medicamentos desarrollados por compañías chinas.
También desde China, es noticia que el Banco Popular de China (PBoC) decidió este domingo mantener sin cambios sus principales tipos de referencia, tal y como esperaba el mercado. La tasa preferencial de préstamos (LPR) a un año permanece en el 3,00%, mientras que la LPR a cinco años continúa en el 3,50%. Es el decimosexto mes consecutivo sin cambios en estos tipos, en un contexto en el que el margen para nuevos estímulos monetarios se ha visto condicionado, entre otros factores, por el endurecimiento de la política monetaria estadounidense.
Los inversores también digieren los resultados de las elecciones regionales celebradas este domingo en Mecklemburgo-Pomerania Occidental y Berlín, que han supuesto un nuevo revés para los partidos tradicionales alemanes.
La formación de extrema derecha AfD se convirtió en la primera fuerza en Mecklemburgo-Pomerania Occidental, mientras que Die Linke ganó las elecciones de Berlín, donde logró el 25,3% de los votos. Los resultados han supuesto un fuerte golpe para la CDU del canciller Friedrich Merz, que reconoció públicamente el mal resultado de su formación, aunque aseguró que continuará adelante con su agenda de reformas.
En otros mercados, el petróleo cede posiciones. El Brent se sitúa en 100 dólares y el WTI, en 95,76 dólares.
El oro cede hasta 4.387 dólares por onza (-0,85%). La plata se deja un 0,7% (66,63 dólares).
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en Nevaco GlobalNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
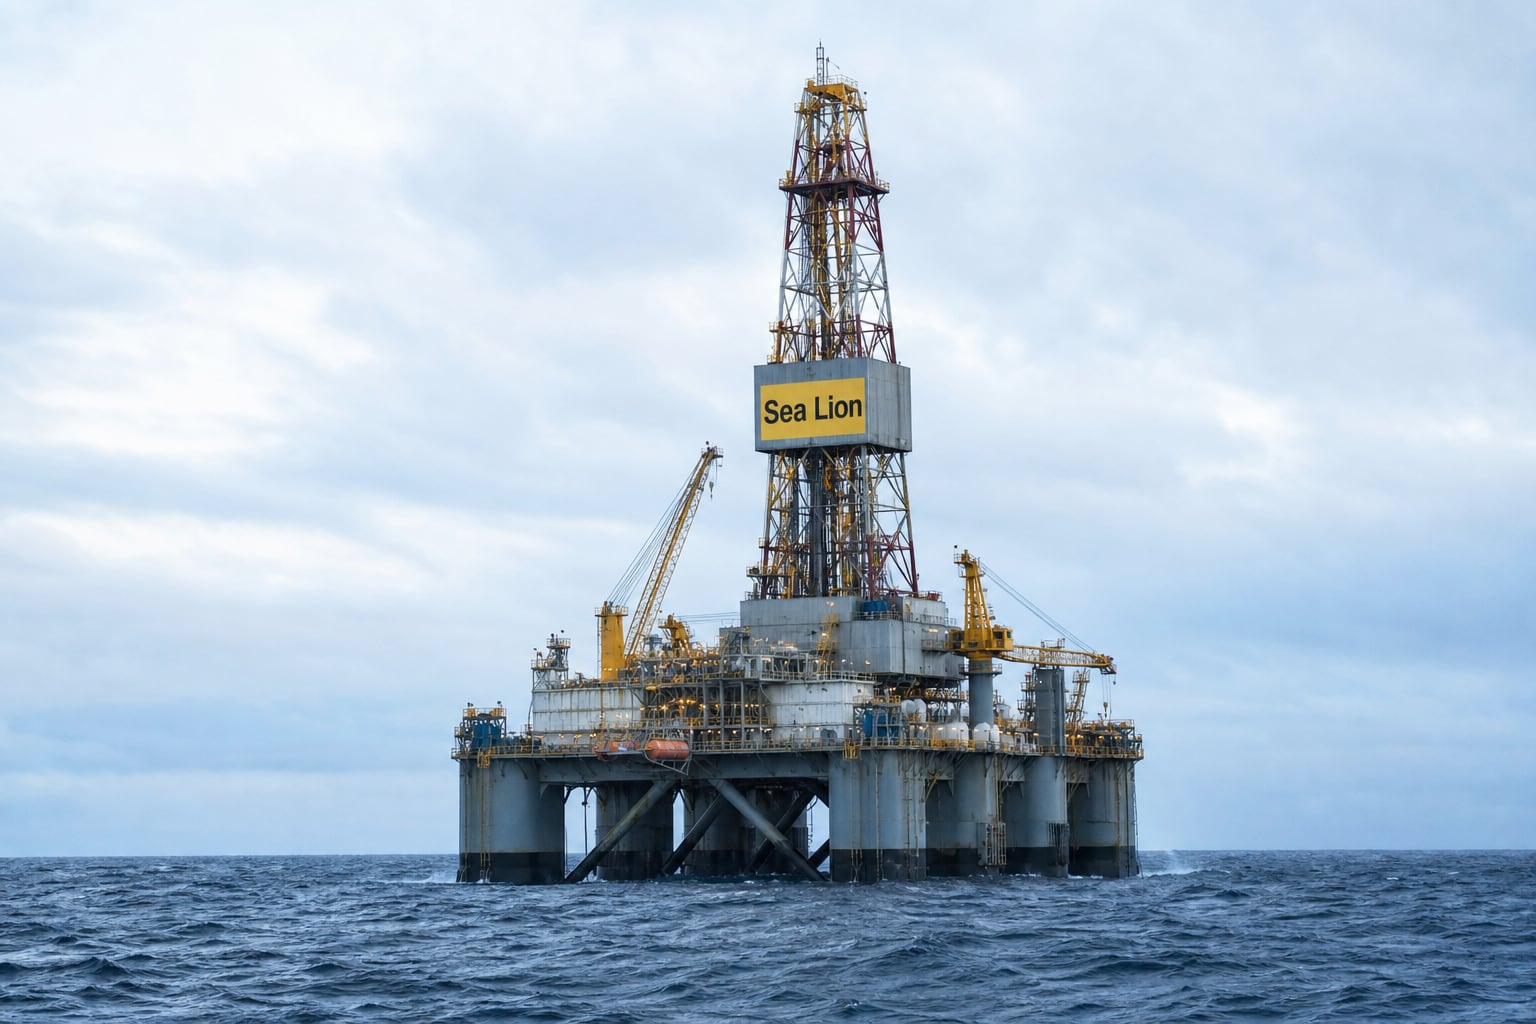
El campo situado al norte del archipiélago tiene certificados 232 millones de barriles, volumen muy inferior al total neuquino pero mayor al de varias de las principales áreas tomadas por separado