14 nov 2026
Claudio Montiel, director de la consultora Zentrix analizó el escenario económico que enfrenta la Argentina de cara a 2027 y planteó un “dilema triple” para el Gobierno: sostener el dólar, acumular reservas o recuperar la actividad. Leer más
Claudio Montiel, director de la consultora Zentrix analizó el escenario económico que enfrenta la Argentina de cara a 2027 y planteó un “dilema triple” para el Gobierno: sostener el dólar, acumular reservas o recuperar la actividad.
Cuáles son los tres ejes del escenario económico para 2027 que plantea el estudio que realizaron? -Lo que se está viendo en el panorama general, incluso con el dato de inflación conocido, es un escenario complicado. Estamos entrando en un año en el que existe el desafío de tratar de seguir bajando la inflación, evitar que se dispare el dólar en un contexto económico realmente muy complejo y, a su vez, tratar de que se recupere la actividad.
-¿Cuál es el principal problema que tiene hoy la Argentina? -Para mantener la inflación en torno al 2%, han mantenido un dólar bastante atrasado. Si tuvieras que ajustar hoy el tipo de cambio por IPC, es decir, mantener el nivel de competitividad de cuando el Gobierno asumió y pasó el dólar de $ 360 a $ 800, hoy debería estar en torno a los $ 2.900. Obviamente, no tiene que estar en ese precio: hay que imaginarlo como un techo. Si se lo ajusta por lo que se llama el tipo de cambio real multilateral, que es el tipo de cambio que se compara con tus socios comerciales, hoy debería estar entre los $ 1.900 y los $ 2.000. Entonces, estamos muy atrasado para tratar de mantener una inflación relativamente baja y, a su vez, eso provoca una caída de la recaudación. Vemos todos los meses que cae la recaudación vinculada al consumo. Por eso planteamos que entramos en un año electoral realmente muy complejo.
-¿En qué consiste el trilema económico que plantea el informe? -Es una cuestión macroeconómica de la teoría económica que dice que no se pueden mantener tres objetivos a la vez. Siempre hay que tratar de mantener dos, porque tres, es imposible. Parafraseando esa teoría, lo que estamos planteando es que el Gobierno tiene que elegir dos: ¿cuáles va a elegir? Es el gran punto en cuestión, porque, además, si se produce una tensión en el Tesoro, también se dispara.
-¿Un dólar en alza puede condicionar las posibilidades electorales del Gobierno? -Lo que vemos hoy es que gran parte de los que confiaron y pusieron plata en Argentina, los que compraron bonos, están retirándose ante el riesgo electoral y la incertidumbre económica. También influyen cuestiones internacionales, como lo ocurrido la semana pasada con Donald Trump y los demócratas, que plantearon que iban a controlar el swap que se le entregó a la Argentina. Cuando se observa el gráfico de los riesgos del resto de los países de Sudamérica, como Colombia, Brasil, Perú, Chile y Ecuador, se ve que el problema es Argentina. Brasil acaba de atravesar una de las elecciones más duras de su último tiempo y arrancó el año con 180 puntos de riesgo país y hoy tiene 195. Es evidente que hay un problema con el modelo argentino, que no está mostrando los resultados que decía que iba a mostrar. Hay caída de la recaudación, dólar atrasado, inflación en alza y una actividad que no arranca. Estamos en recesión técnica y es preocupante. Sería importante que el Gobierno, en vez de enojarse con quienes analizamos, ponga el foco en esto.
-Si las exportaciones están en niveles récord, ¿por qué faltan dólares? -Hoy el problema no es la cantidad de dólares que entran por exportaciones. El problema es otro: Argentina tuvo en los últimos ocho meses, de enero a agosto, un saldo favorable de US$ 24.000 millones. Es decir, sobraron US$ 24.000 millones entre exportaciones e importaciones. Uno diría: sobran los dólares, estás bien en el Banco Central. Pero ¿sabés cuánto se compró en el mismo período? US$ 28.000 millones. Entonces, no te alcanzan los dólares porque lo que entra por una puerta sale por la otra. Y el Gobierno, al liberar la compra minorista, hoy enfrenta el problema de por qué la gente compra más. Porque percibe que el dólar está barato. Entoinces, si la gente piensa que está atrasado, dice: “Compro aunque sea mis 100 dólares por mes”. Y así tenemos un millón y medio de personas comprando 100 dólares por mes. Se te dispara la compra de divisas: fueron US$ 3.400 millones en el último mes. No hay dólar que alcance.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en perfilNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
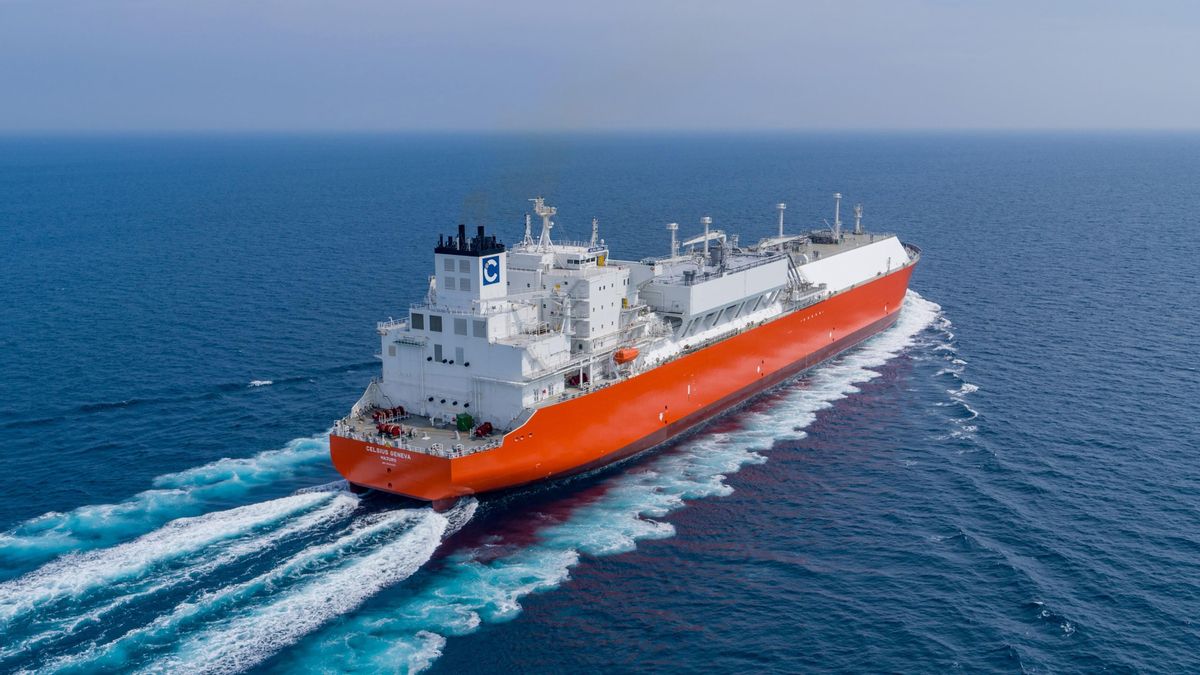
La crisis energética provocada por la guerra en Medio Oriente abre nuevas oportunidades para el gas de Vaca Muerta. Sin embargo, la perspectiva de un exceso de oferta mundial y el avance de las energías renovables ponen en duda la rentabilidad de los proyectos argentinos de GNL a largo plazo. La interrupción del tráfico por el estrecho de Ormuz ha desencadenado una crisis energética mundial. Los precios del gas natural se han triplicado y los gobiernos de todo el mundo se apresuran a conseguir cargamentos de GNL para mantener el suministro eléctrico, garantizar el abastecimiento de materias primas para la producción de fertilizantes y alimentar a la industria pesada. Los costos adicionales están ejerciendo una fuerte presión sobre las arcas públicas. Los precios exorbitantes y la volatilidad del mercado también han dado lugar a que los líderes de la industria gasífera reclamen una “diversificación” del suministro y han abierto nuevas oportunidades para proyectos de exportación de GNL fuera de Medio Oriente. Esto ha dado un nuevo impulso al desarrollo de proyectos de GNL en Argentina, donde el gas de Vaca Muerta podría licuarse, transportarse en buques y exportarse a los mercados de Europa y Asia. Las exportaciones de petróleo y gas han sido uno de los pilares de la agenda económica del presidente Javier Milei. Sin embargo, atar la economía al ciclo de auge y caída del desarrollo de los hidrocarburos constituye una apuesta arriesgada. Antes de la guerra en Medio Oriente, los analistas de la industria anticipaban ampliamente un importante exceso de oferta de GNL. Ya hay una oleada de proyectos de GNL en construcción, muchos de los cuales se pusieron en marcha después de la crisis energética de 2022, cuando Rusia invadió Ucrania. Para 2030, se espera que la capacidad de exportación de GNL sea un 40 % superior a la de 2025. La guerra en Medio Oriente ha retrasado este exceso de oferta al bloquear los envíos de GNL procedentes de Qatar, uno de los principales exportadores mundiales de gas. El excedente se ha postergado, pero no ha desaparecido. El exceso de oferta de GNL se avecina inexorablemente. En lugar de inundar el mercado en 2026 o 2027, como se esperaba inicialmente, el enorme excedente podría llegar en 2028 o 2029. Los proyectos argentinos de GNL —Southern LNG, que ya está en construcción, y Argentina LNG, cuya aprobación se espera próximamente— ingresarán a un mercado con un exceso de oferta muy significativo. Ambos proyectos tienen como objetivo instalarse en el golfo San Matías, en Río Negro. Los riesgos financieros para YPF y sus socios, incluidos el Estado nacional y los gobiernos provinciales, son considerables. Los analistas de la industria gasífera con los que he hablado advierten sobre una «trampa alcista» (bull trap): los países observan los elevados precios actuales y suponen que pueden aprovechar la oportunidad para obtener grandes ganancias. El problema es que las inversiones en GNL requieren que se mantengan márgenes de rentabilidad durante toda la vida útil del proyecto. En otras palabras, las condiciones del mercado deben ser favorables durante varias décadas, no solamente durante uno o dos años. El riesgo es que las empresas impulsen proyectos de miles de millones de dólares basándose en las perspectivas optimistas actuales, para encontrarse con dificultades apenas unos años más tarde. Una proyección de Goldman Sachs prevé que los precios del GNL podrían caer por debajo de los 7 dólares por millón de unidades térmicas británicas (MMBtu) durante la década de 2030, frente a los casi 30 dólares actuales. No está claro que los proyectos argentinos de GNL puedan ser rentables con esos niveles de precios. Para agravar la situación, los elevados precios actuales, aunque sean temporales, están obligando a los principales consumidores de Europa y Asia a reconsiderar su dependencia del GNL. La industria gasífera ha depositado grandes expectativas en el crecimiento de la demanda asiática. ExxonMobil, por ejemplo, considera que la demanda de GNL se duplicará para 2050. Sin embargo, estas proyecciones están sujetas a una gran incertidumbre y podrían ser demasiado optimistas. La demanda de gas en Europa está disminuyendo a medida que el continente avanza hacia la electrificación y las energías renovables. La demanda de GNL en China alcanzó su pico en 2021. Allí, la combinación del carbón y las energías renovables limita el espacio de crecimiento del gas en el mercado energético. Japón, uno de los principales consumidores y comercializadores de GNL, también está importando cada vez menos cargamentos. En India, el GNL es demasiado caro para desempeñar un papel importante en el sector eléctrico, donde, al igual que en China, el carbón y las energías renovables constituyen la columna vertebral del sistema. Esto deja al sudeste asiático como el único mercado con perspectivas de crecimiento. Sin embargo, la crisis de Ormuz también está modificando los cálculos en esa región. «Dado lo que está sucediendo, la interrupción del suministro de petróleo está haciendo que Tailandia, al igual que muchos otros países, acelere el proceso de transición energética», declaró el ministro de Energía tailandés en septiembre. Según un análisis de Rystad, en 2026 los compradores de todo el mundo gastarán 39.000 millones de dólares adicionales en GNL, a pesar de adquirir 60 millones de toneladas menos. No es difícil imaginar que la crisis de Ormuz se convierta en un punto de inflexión. Cada vez más países podrían acelerar la transición hacia la energía solar, eólica y las baterías para reducir su dependencia de las importaciones de combustibles fósiles. Esto dejaría un mercado para el GNL más pequeño de lo previsto. Las energías renovables son más baratas y rápidas de instalar que las centrales eléctricas a gas y las terminales de importación de GNL. Argentina está apostando por un mercado futuro que quizás nunca llegue a materializarse. Nick Cunningham es analista de Gas Outlook