Los precios de la urea en el mercado argentino, si bien siguen por debajo del valor de reposición, se van acercando a los mismos semana tras semana en una plaza global marcadamente alcista. En los fosfatados, el fenómeno es inverso, ya que los importadores deben colocar partidas compradas a valores “caros” en un mercado internacional que se está “desinflando”.
En el mercado mayorista argentino la urea volvió a subir esta semana para negociarse en 600-620 u$s/tonelada, un valor que, según la consultora IF Ingeniería en Fertilizantes, se encuentra por debajo del precio de reposición de 640-650 u$s/tonelada. “La mercadería con entrega disponible comienza a escasear, lo que suma firmeza”, destaca el informe.
En fosfatados, MAP y DAP se mantienen en precios mayoristas de referencia de 970 a 1000 u$s/tonelada. “La demanda sigue floja por la altísima relación de precios. No hay aquí una oportunidad de compra clara y se imponen compras justo a tiempo y dosis ajustadas”, remarca.
El ritmo de compras, de aquí en más, dependerá de la evolución de las lluvias, ya que varias zonas agrícolas necesitan aportes de agua para poder iniciar siembras de maíz temprano. En girasol las necesidades están prácticamente cubiertas a la fecha.
¡Por fin! Se viene una tanda de lluvias en zonas que están necesitadas de agua
“La importación de urea granular sostuvo un ritmo firme, traccionada por la necesidad de asegurar producto para la fertilización del maíz de primera en las terminales del Gran Rosario”, señala el documento.
“Tras negocios en el piso de 518 u$s/tonelada CFR a inicios de semana, las operaciones se consolidaron en 530 u$s/tonelada para carga de septiembre-octubre de 2026 y las ofertas de reposición de origen no chino ya apuntan a 535-540 u$s/tonelada”, añade.
En fosfatados continúa la parálisis “spot” a granel. “La cadena digiere existencias previas y cubre reposiciones puntuales desde depósitos fiscales a valores equivalentes a 880 u$s/tonelada CFR. Las referencias CFR de importación se mantuvieron sin cambios en 865-870 u$s/tonelada para DAP y de 870-880 u$s/tonelada para MAP, con una prima sobre Brasil de 20-25 u$s/tonelada, en línea con el diferencial histórico”, indica.
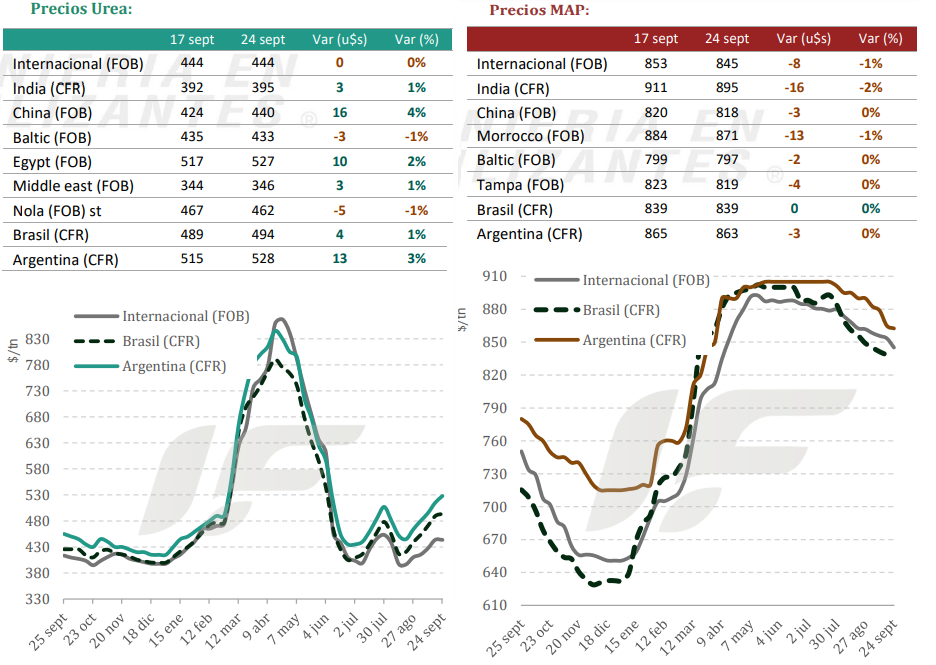
En lo que respecta al mercado internacional de urea, en Egipto se fijó un nuevo techo del mercado al vender 10,000 toneladas de urea a 535 u$s/tonelada FOB para embarque en octubre con destino a Europa.
Las cotizaciones en el Golfo Pérsico subieron a un rango de 460 a 470 u$s/tonelada. Las exportaciones iraníes continúan restringidas por el bloqueo del estrecho de Ormuz.
En China la urea se mantuvo en 419-429 u$s/tonelada FOB con operaciones “spot” destinadas a Latinoamérica. El valor de referencia del sulfato de amonio (AMSUL) compactado se ubicó en 215-230 u$s/tonelada FOB.
En el Golfo de México (Estados Unidos) la urea mostró una tendencia bajista para ubicarse en un rango de 445 a 480 u$s/tonelada FOB, aunque hacia el jueves el mercado detuvo la caída tras confirmarse una nueva licitación por parte de India.
“El mercado de fosfatados se caracteriza por una desaceleración de los precios de importación en el sur de Asia. Tras varias semanas de compras agresivas, los importadores de la India lograron forzar reducciones de precios en sus licitaciones y ofertas ‘spot’, perforando el piso de los 900 u$s/tonelada CFR”, destaca el informe.