infobae
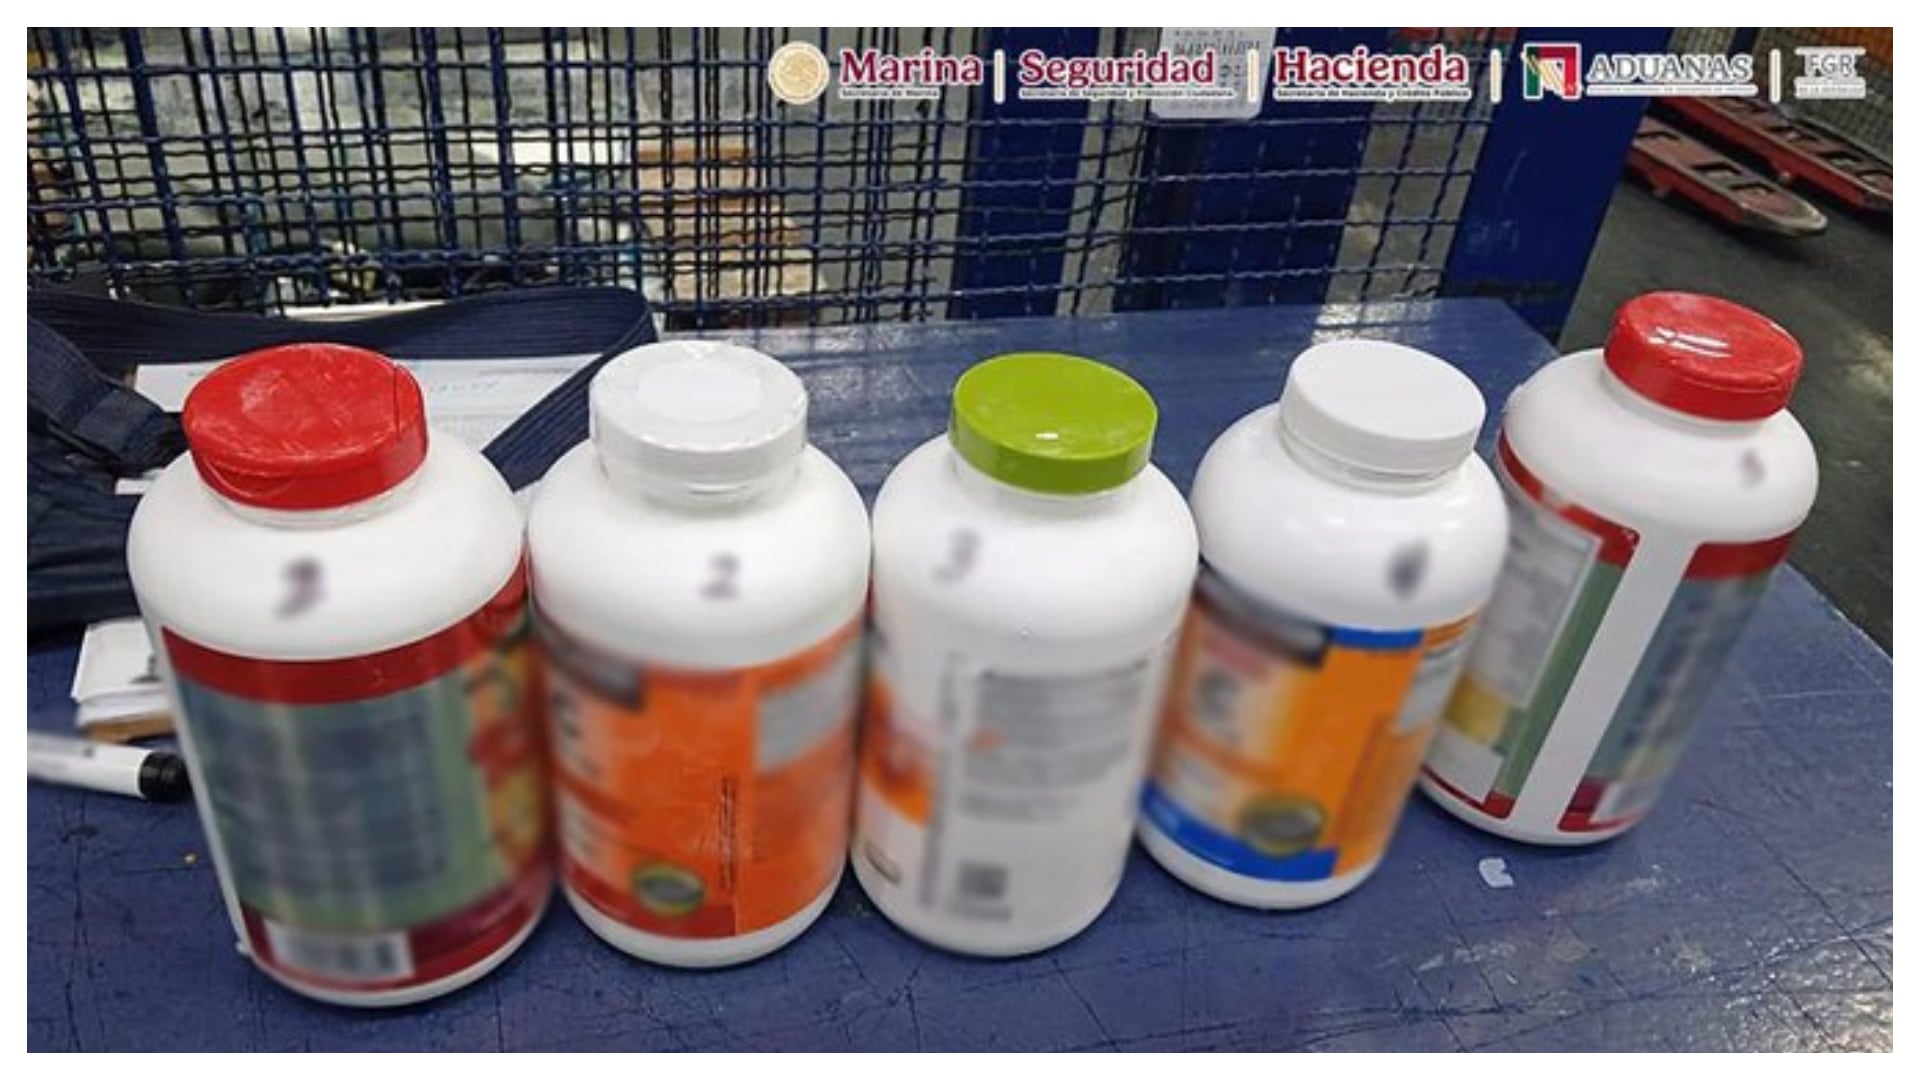
24 oct 2026No eran suplementos alimenticios: transportaban hidrocodona clandestinamente en el aeropuerto de CDMX desde Colombia
En los análisis químicos también se identificó otra sustancia, acetaminofén (paracetamol)
Cargando análisis estratégico...
El mercado internacional de fertilizantes nitrogenados entró en un periodo de pausa luego de la fuerte recuperación de precios registrada la semana anterior.
“El hito determinante de la semana fue la confirmación oficial de que la agencia estatal india IPL logró adjudicar únicamente 410.000 toneladas de urea sobre su objetivo inicial de 1,70 millones de toneladas, debido al rechazo masivo de los proveedores chinos a convalidar los bajos precios” , apunta el informe semanal de mercado de la consultora IF Ingeniería en Fertilizantes.
“Ese gran déficit de 1,29 millones de toneladas obliga a la India a convocar una nueva licitación pública de manera inminente (a través de NFL o IPL) para cubrir la campaña de Rabi, lo que actuó como un soporte de contención frente a nuevas presiones bajistas en el Atlántico”, apunta.
En ese marco, los productores de las principales regiones exportadoras mantuvieron una postura firme de ventas, rehusándose a convalidar valores “de remate” y restringiendo la disponibilidad “spot” de urea granular.
La demanda en las Américas y Europa se desaceleró tras el rally previo, con compradores asimilando que la falta de producto en India reorientará los flujos globales en noviembre.
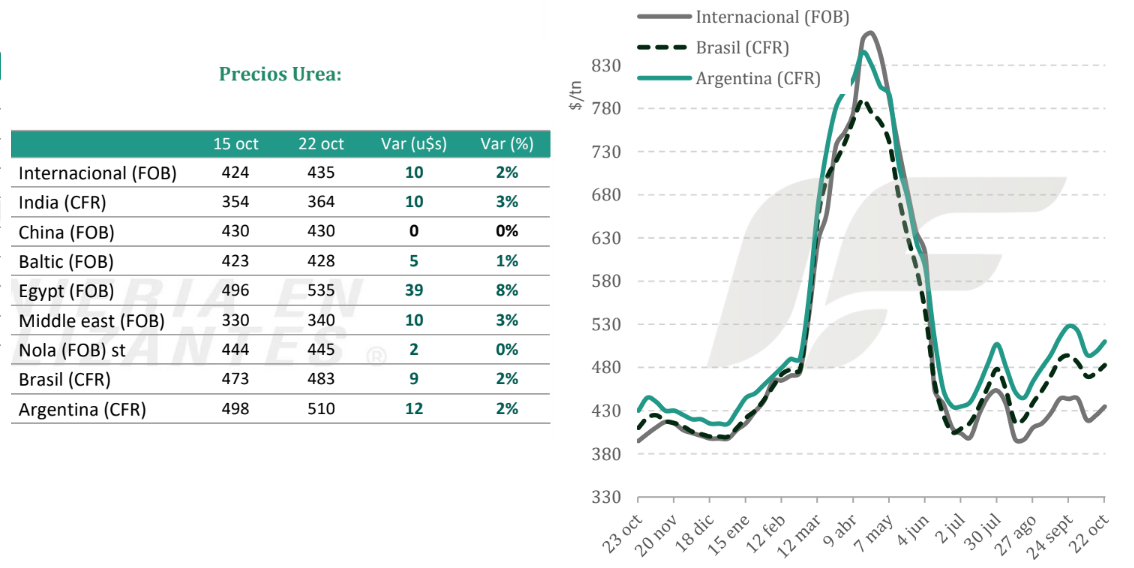
En Brasil la urea granular se consolidó esta semana en 470-485 u$s/tonelada CFR (con operaciones no-chinas cerrando en 485 u$s/tonelada CFR), mientras que en EE.UU. (NOLA FOB Barge) cotizó en 430-435 u$s/tonelada.
En la Argentina la importación de urea entró en pausa. El CFR se sostuvo en 510-520 u$s/tonelada con una prima de 37,5 u$s/tonelada sobre Brasil.
“La demanda interna repitió la conducta de las últimas semanas. Más allá de las ventanas que abren las relaciones de precios, el gatillo de compra sigue siendo la logística de siembra y en un año climático tan irregular (frío, baja radiación, heladas y lluvias intermitentes) esa referencia estacional se perdió”, destaca el informe.
“La urea en el mercado mayorista se mantuvo estable por segunda semana para ubicarse en 595-605 u$s/tonelada , levemente por debajo de la paridad de reposición”, señala.
En urea la producción local (944.000 toneladas estimadas a septiembre, +10% interanual) sumada a las importaciones (791.000 toneladas, -12% interanual) lleva la oferta a 1,74 millones de toneladas (-1% interanual) frente a despachos de 1,81 millones de toneladas (+8% interanual).
“El saldo de -71.000 toneladas es el primero negativo desde 2021: la demanda consumió el stock heredado de los fuertes arribos de fines de 2025”, destaca.
En lo que respecta al mercado internacional de fertilizantes fosfatados, se mantiene sumido en una lenta dinámica comercial y un sesgo bajista contenido. Un hito clave de la semana fue la firma del contrato de ácido fosfórico entre la jordana JPMC y la india Coromandel a 1700 u$s/tonelada CFR, que se concretó para el último trimestre de 2026 con un congelamiento de precios respecto al trimestre anterior en lugar de las bajas previstas por el mercado.
Los costos proyectados de materias primas registran un respiro: el azufre contrato Tampa para el cuarto trimestre se negoció en 615 u$s/tonelada CFR (una contracción de -90 u$s/tonelada frente a los valores negociados en el trimestre pasado, mientras que el amoníaco en Tampa cotiza en 545 u$s/tonelada CFR (-10 u$s/tonelada). China sostiene paralizadas sus licencias de exportación de DAP y MAP para blindar la reserva invernal.
En EE.UU. (NOLA FOB) el fosfato diamónico (DAP) esta semana se negoció en 800-805 u$s/tonelada, mientras que el monoamónico (MAP) cotizó en 815-820 u$s/tonelada.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en Nevaco GlobalNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
En los análisis químicos también se identificó otra sustancia, acetaminofén (paracetamol)
Cuba mantendrá vigente el "horario de verano" un año más por la crisis energética