laregion_es
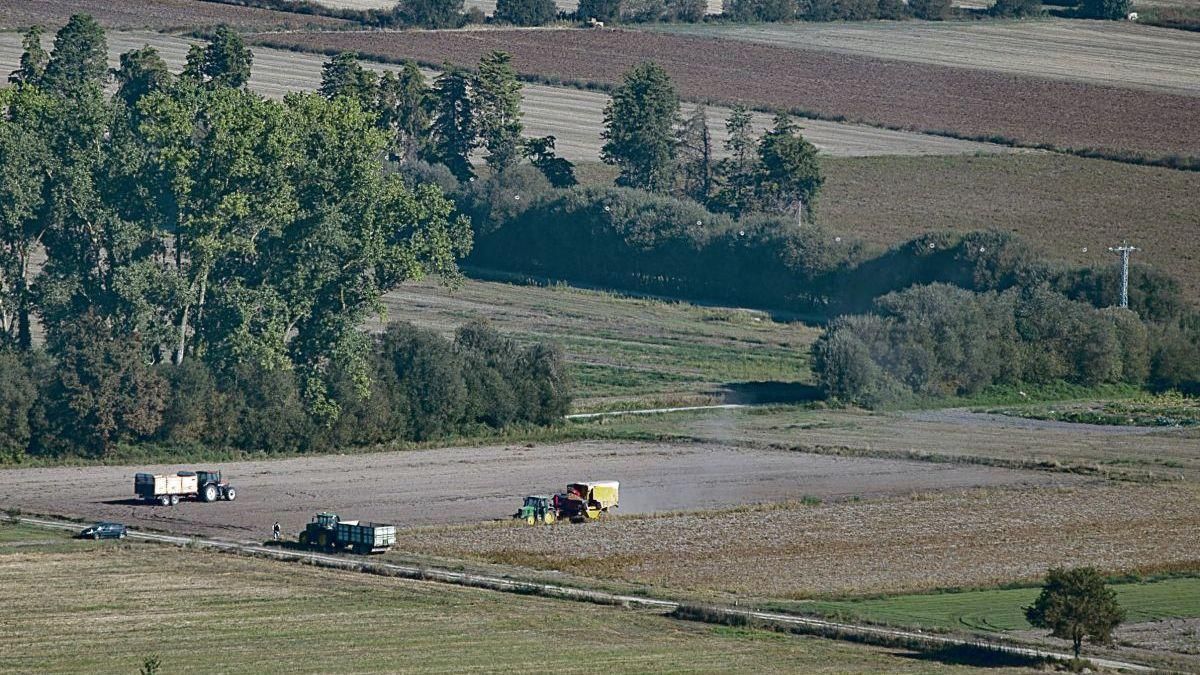
27 sept 2026El estrés hídrico hace mella en la agricultura de A Limia
Las elevadas temperaturas de este verano también han disparado los gastos de producción en la agricultura de A Limia.
Cargando análisis estratégico...
La UE afronta la severa crisis de precios y suministro en peores condiciones que EEUU y China. Ni el Informe Draghi ni las advertencias de las empresas sirvieron para que el Ejecutivo comunitario reaccionara a tiempo
Decenas de millones de hogares europeos están más expuestos que nunca a una crisis de desabastecimiento energético este invierno. La amenaza es elevada, porque depende de factores tan absolutamente imprevisibles como el clima o la evolución del ‘polvorín’ de Oriente Medio. El riesgo se cierne, sobre todo, en el suministro de gas y diésel, y es la consecuencia directa de políticas erráticas diseñadas en los despachos de Bruselas en los últimos años.
Lo peor es que el drama que sufre Europa se veía venir. Empresarios, analistas y estudiosos del mercado llevan años alertando de que la transición energética acelerada, la regulación excesiva o el abandono prematuro de las centrales nucleares dejaban a la UE en una situación desfavorable frente a sus grandes rivales (Estados Unidos y China). Y sobre todo, ante posibles imprevistos. Desde 2021, el tablero geopolítico está plagado de ellos: la invasión rusa de Ucrania y el ataque de Washington a Irán han demostrado la vulnerabilidad de las rutas tradicionales de transporte. Hasta un grupúsculo de guerrilleros hutíes de Yemen ha sido capaz de paralizar una refinería de la antaño todopoderosa Arabia Saudí.
“El factor geopolítico es un elemento indispensable para entender la mayor volatilidad de los precios energéticos europeos en los últimos años”, señala un amplio análisis del Real Instituto Elcano. El informe fue publicado un año antes del conflicto en el Golfo Pérsico y ya advertía: “Lo más relevante es que no se trata de un factor pasajero. Incluso un cambio drástico en la política exterior del Kremlin (o una improbable disminución de la tensión entre Israel e Irán) no conseguiría restablecer por completo las relaciones de suministro energético que gran parte de los países europeos han disfrutado a lo largo de las últimas décadas”.
Los autores del informe -Enrique Feás e Isidoro Tapia- apuntan directamente a la estrategia europea. “La regulación de los mercados se piensa que ha podido amplificar las oscilaciones de los precios de los insumos (como el gas natural) en el precio de la electricidad, cuando el objetivo es exactamente el contrario”, recuerdan. Y advierten de que las reformas acometidas “constituyen factores adicionales de incertidumbre, que no harán sino incrementar la volatilidad de los precios en los próximos años”.
Esa volatilidad es “incluso más importante” que el propio nivel de los precios. Si algo necesita el sector industrial, intensivo en inversión, es certidumbre. Y, en el panorama actual, ese elemento escasea. La teoría está sustentada en datos y hechos. La industria europea soporta precios entre dos y cuatro veces más elevados en comparación con las empresas norteamericanas. Y la UE se asoma al invierno con las reservas de gas muy bajas. En 2025, Bruselas alentó la relajación de los agentes implicados, al permitir que los inventarios se cubrieran al 75%, en lugar del 90%, al considerar que el mercado seguía tensionado por los coletazos de la guerra de Ucrania.
Lo cierto es que la tensión había remitido, en comparación con los dos años precedentes. Y a la vuelta de la esquina aguardaba otro conflicto, en el epicentro de la exportación mundial de petróleo y gas (el Golfo Pérsico). En la actualidad, a las puertas del invierno, los inventarios han caído por debajo del mínimo de los últimos cinco años. Las dificultades para alcanzar ese 75% añaden enorme presión a los precios.
A los deberes sin hacer se suman los problemas actuales de oferta. El caos en Oriente Medio está afectando a las exportaciones de Qatar, el gran productor del área, cuyo gas ha ayudado a la UE a suplir el gigantesco hueco que dejó Rusia tras las sanciones. Estados Unidos, el otro líder del mercado, ha reducido drásticamente las ventas al exterior al potenciar el consumo propio. La falta de alternativas de transporte se ha traducido en una caída de la exportación de GNL (gas natural licuado) al nivel más bajo en tres años.
Ese cúmulo de circunstancias justifica el temor al posible desabastecimiento de gas, si el invierno viene crudo en Europa. El problema es que esa carencia tendría un impacto directo en la electricidad, por el peso que tiene el gas en la formación de precios en el mercado. Algunos expertos recuerdan otro efecto indirecto: en un escenario de carestía de la electricidad y el gas, se incentiva el uso de carbón, lo que eleva el coste en el mercado de los derechos de emisión. Es decir, más presión para las industrias que usan la energía de forma intensiva. Y, naturalmente, para los hogares. Según los cálculos de Fedea, por cada subida del 10% del petróleo y el gas, la inflación en España crece entre 0,15 y 0,27 puntos adicionales.
La era de la volatilidad de precios iniciada con la guerra de Ucrania ha puesto en evidencia el desacierto comunitario en otros aspectos. En su intento acelerar al máximo la transición energética, la Comisión Europea menospreció, por un lado, la energía nuclear; y por otro, desincentivó la inversión en la capacidad de refino de carburantes. Los precios de la electricidad han demostrado la necesidad de seguir contando con los reactores. Es más que sintomático que Teresa Ribera, vicepresidenta primera de la Comisión y defensora acérrima de la transición ‘ultrarrápida’, acabara reconociendo que Europa necesita las nucleares.
El tiempo -y el dinero- perdido ha dado ventaja a Estados Unidos y China, que han seguido construyendo centrales. La dos potencias rivales también han aumentado mientras tanto su capacidad de refinado. Esa brecha ha contribuido a la tormenta perfecta que sufre hoy Europa, donde no sólo falta gas, sino que también empieza a escasear el diésel. La Agencia Internacional de la Energía augura un “panorama sombrío para este invierno en Europa”, debido a “la escasez global de diésel, las reservas en mínimos y las tensiones geopolíticas".
El problema, según el organismo, es que no se produce suficiente diésel para cubrir la demanda mundial, y eso que los elevados márgenes actuales suponen un potente incentivo para que las refinerías aceleren las máquinas. El problema se halla en el déficit de inversión acumulado en la última década, cuando esos incentivos no existían.
Desde 2009 han cerrado -o reconvertido su actividad- una treintena de las casi 100 refinerías que había operativas. Fuentes empresariales calculan que, a consecuencia de ello, la capacidad de refino se ha reducido en torno al 20% (unos 167 millones de toneladas). Las mismas fuentes coinciden en señalar las causas del retroceso. A la cabeza está la presión regulatoria europea, derivada del sistema de comercio de emisiones (ETS) y las inversiones obligatorias en descarbonización. Los costes energéticos o de mano de obra también han contribuido a restar competitividad.
Precisamente, los rivales de la UE han aprovechado la ocasión para ganar terreno. Mientras que las refinerías echaban el cierre en Europa, China construía complejos con capacidad para producir 400.000 barriles diarios. Otros países en pleno desarrollo como La India han seguido los mismos pasos. Y los estados petroleros de la OPEP han invertido cantidades millonarias en refinerías de nueva generación. Según los datos de FuelsEurope, Europa tiene una cuota del 14% de la capacidad mundial de refino, frente al 36% de la región Asia-Pacífico o el 21% de Norteamérica.
La sequía inversora en Europa ha discurrido paralela a una proceso progresivo de ‘dieselización’, que ha aumentado la dependencia de las importaciones de gasóleo para el parque automovilístico y la industria, o el queroseno de aviación. Con un añadido imprevisto: antes de la guerra de Ucrania, Rusia proporcionaba cerca del 40% de las importaciones de diésel. El conflicto en Oriente Medio ha dado otra vuelta de tuerca, ya que ha desembocado en una reducción considerable de las exportaciones de Estados Unidos o China, que destinan ahora más producto a su mercado interno.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en Nevaco GlobalNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
Las elevadas temperaturas de este verano también han disparado los gastos de producción en la agricultura de A Limia.
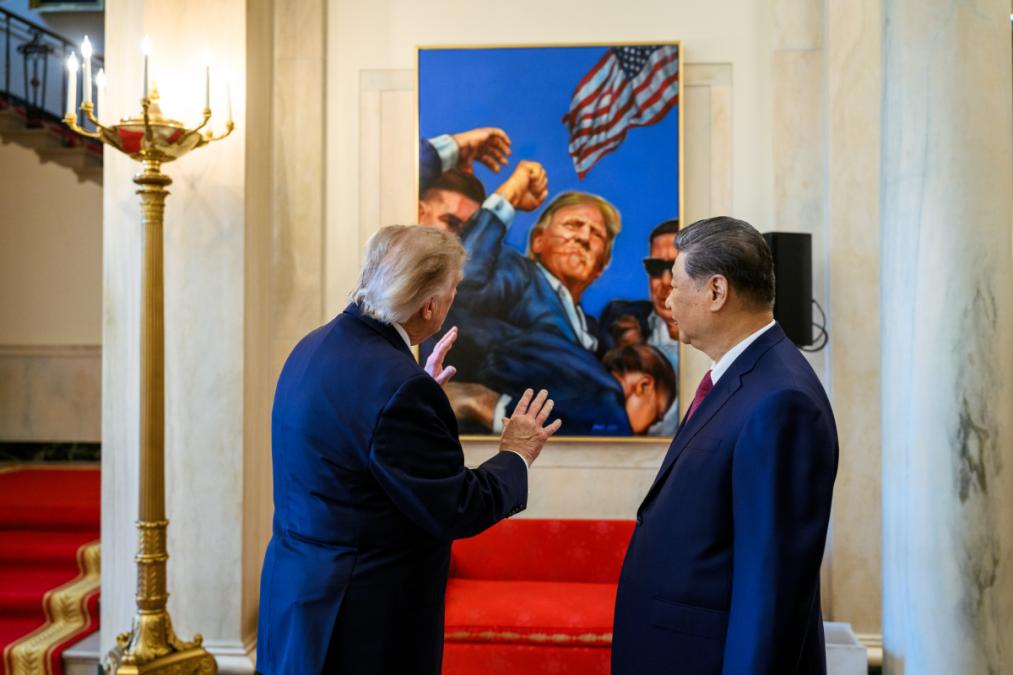
La pregunta de la actual crisis de la civilización es: si Occidente y Oriente, Estados Unidos y China, iniciaran esa guerra global, ¿de parte de quién se pondría Pedro Sánchez?