larepublicacl
13 nov 2026Los fundamentales macroeconómicos en el inicio del gobierno De la Espriella
Situación macro mostró aceleración inflacionaria por los primeros efectos del Niño y rezagos del ajuste salarial de 2026
Cargando análisis estratégico...
Druni se ha convertido en uno de los grandes nombres del sector de la perfumería y la cosmética en España. La firma, que pronto cumplirá cuatro décadas de trayectoria, ha experimentado un crecimiento espectacular desde que la pandemia puso contra las cuerdas a buena parte del sector. De hecho, la compañía ha pasado de facturar 417 millones de euros por aquel entonces a superar los 1.124 millones en 2025. Un crecimiento que se explica, principalmente, por la capacidad de la firma valenciana para ajustar sus precios al máximo y plantar cara a su archirrival, Primor.
La guerra de precios que mantienen Druni y Primor para hacerse con el liderazgo del mercado de la perfumería y la cosmética podría interpretarse como una cruenta batalla comercial a costa de los márgenes. Y es que ambas cadenas operan con una estrategia muy clara: buena parte de sus ventas se realizan con descuentos y, en muchos casos, las rebajas pueden alcanzar el 40% o el 50%. Sin embargo, ninguna de las dos ha visto cómo se hundían sus márgenes o beneficios. Más bien todo lo contrario. En concreto, Druni batió en 2025 su récord de beneficios, al superar los 48 millones de euros. Todo ello gracias a una sofisticada ingeniería financiera.
Para comprender la agresividad comercial de Druni es imprescindible conocer su ADN fundacional. La compañía nació en torno a 1988 en Carlet, un municipio de la comarca valenciana de la Ribera Alta. Impulsada por la familia Casp, la empresa comenzó su actividad como una modesta red de droguerías de proximidad que abastecía las necesidades básicas del hogar en distintos municipios de la provincia de Valencia. A finales de los años noventa, la dirección familiar dio un giro hacia un modelo de mayor escala y apostó por la perfumería y la cosmética de gama alta. Para ello, adquirió Perfumerías Selecta y, posteriormente, incorporó otras cadenas como Perfumerías Atalaya y Gil Go.
Con estas operaciones, y otras muchas que ha llevado a cabo a lo largo de su trayectoria, Druni no solo ganó tamaño, sino que, más importante aún, reforzó su capacidad de negociación con los proveedores. El último gran salto se produjo el 10 de julio de 2024. En esa fecha entró en el accionariado el gigante portugués Sonae, propietario de los hipermercados Continente, que adquirió el 50% del capital social a través de su filial Continente Hipermercados. La operación selló, al mismo tiempo, la integración de Perfumerías Arenal, la cadena gallega controlada hasta entonces por el grupo luso.
Con esta operación, la nueva Druni alcanzó una posición de fuerza sin precedentes para negociar con grandes fabricantes internacionales como L’Oréal, Puig, Coty o Shiseido y acceder a los mayores descuentos por volumen. Se trata de uno de los ingredientes fundamentales de su particular alquimia financiera. El punto de partida está en el precio de venta al público que aparece en las estanterías. Muchos perfumes de alta gama se comercializan con precios que rozan el coste de adquisición e incluso pueden situarse por debajo de este si se tienen en cuenta los gastos de logística y personal. Una estrategia que funciona como un potente reclamo para atraer compradores.
Sin embargo, esta política comercial no frena la rentabilidad de Druni, sino que contribuye a impulsarla gracias a los descuentos y bonificaciones que consigue por adquirir y vender grandes volúmenes de producto. De hecho, la partida correspondiente a los cobros futuros de las marcas ha aumentado de forma considerable a medida que el grupo ha ido creciendo: pasó de 10,6 millones de euros en 2021 a 23,1 millones en 2025. A esta cantidad se suman otros 6,83 millones de euros contabilizados en 2025 bajo el epígrafe de «bonificaciones comerciales».
Un segundo factor fundamental es la capacidad de Druni para aprovechar un fondo de maniobra negativo, una situación que le permite cobrar prácticamente al contado de sus clientes mientras aplaza el pago a sus proveedores. Esta particularidad se aprecia claramente en sus cuentas: la partida de clientes pendientes de pago en el balance apenas alcanzaba los 101.087 euros, una cantidad insignificante para una empresa que factura más de 1.100 millones de euros.
En el otro lado del balance, la deuda comercial con los proveedores de mercancías ascendía, al cierre del mismo ejercicio, a 249,6 millones de euros. Y aunque Druni ha reducido progresivamente su periodo medio de pago a proveedores, desde los 69 días de 2021 hasta los 51 días en 2025, en parte por las exigencias normativas, esa diferencia temporal sigue proporcionándole un importante colchón de liquidez. En concreto, supone una financiación superior a los 200 millones de euros procedente de su propia cadena de suministro. Se trata, en la práctica, de un crédito comercial que la compañía utiliza para financiar sus operaciones diarias y su expansión territorial sin tener que asumir los correspondientes gastos financieros bancarios.
Otro dato llamativo de la operativa de la compañía es que, pese a mantener más de 325 millones de euros inmovilizados en existencias, las cuentas anuales de Druni reflejan una circunstancia singular: la empresa no ha registrado ni un solo euro en provisiones por deterioro de existencias durante los últimos ejercicios. La justificación oficial recogida en la memoria es que la dirección considera que podrá recuperar el coste íntegro de adquisición, además de obtener un margen comercial, mediante la venta de esos productos a corto plazo.
La última pieza de este engranaje consiste en retener dentro de la compañía los beneficios generados para seguir alimentando su estrategia comercial y de precios. Durante los ejercicios 2023, 2024 y 2025, la junta general de accionistas de Druni aprobó no repartir ni un solo euro en dividendos y destinar la totalidad de los beneficios netos a las reservas de la sociedad. ¿Qué ventaja obtiene con esta decisión? Aprovechar el artículo 25 de la Ley del Impuesto sobre Sociedades, que regula la denominada Reserva de Capitalización.
En pocas palabras, al retener los beneficios y aumentar sustancialmente sus fondos propios año tras año, Druni consiguió reducir su base imponible en 6,49 millones de euros en 2024 y en 11,36 millones en 2025. Este mecanismo permitió a la empresa ahorrar 2,84 millones de euros en su liquidación fiscal de 2025 y reducir su tipo impositivo efectivo hasta el 19,93%, sobre un beneficio antes de impuestos de 60,45 millones de euros.
La guerra por liderar el mercado de la perfumería en España suele presentarse como una disputa entre folletos publicitarios, descuentos y promociones flash en internet. Sin embargo, un análisis más exhaustivo de la operativa de Druni demuestra que los precios de derribo son solo la fachada de un sofisticado engranaje financiero. En última instancia, los precios bajos funcionan como el reclamo que permite transformar los rappels y bonificaciones de la industria en margen comercial, el aplazamiento de los pagos a proveedores en una fuente de financiación y el crecimiento de los fondos propios en un escudo fiscal frente a Hacienda. Un modelo de negocio que ha demostrado su eficacia para Druni y que, al mismo tiempo, permite a los consumidores encontrar perfumes y productos de cosmética a precios competitivos.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en Nevaco GlobalNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
Situación macro mostró aceleración inflacionaria por los primeros efectos del Niño y rezagos del ajuste salarial de 2026
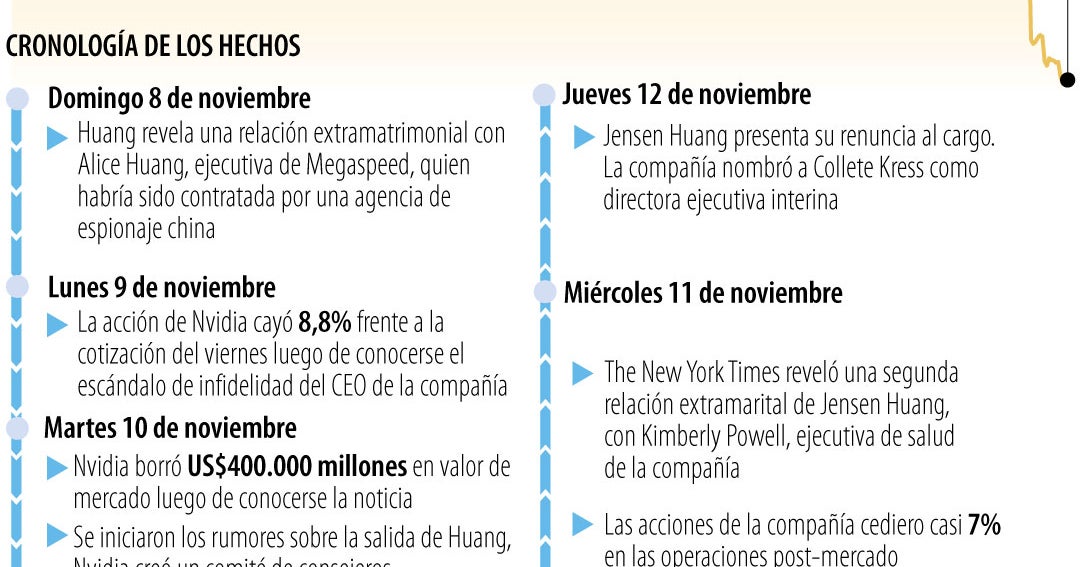
La salida de su CEO, Jensen Huang, provocó una caída de la acción a US$164 al cierre de la jornada, que equivale a US$200.000 millones menos en valor de mercado