neoteo
11 oct 2026Análisis del Mac mini M6: IA local y exportación de vídeo
Qué ofrece el Mac mini M6 de 24 GB para la IA local, qué tiempos registró un creador al exportar en Final Cut Pro y qué precio listó MediaMarkt España.
Cargando análisis estratégico...
Un modelo de tres economistas de ING reparte la culpa de la caída de los bonos: 50% inflación, 30% déficits y 20% inteligencia artificial. El bono americano a diez años acumula una pérdida del 9% desde el verano.
La crisis de renta fija ya tiene tres culpables, y ninguno actúa solo. El activo más abundante de las carteras mundiales vive un año adverso, con un deterioro que se agravó con el verano. Quien compró el bono americano a diez años ha perdido 9 de cada 100 dólares. En Europa, el castigo oscila entre el 5% de los bonos alemanes y el casi 11% de los franceses.
Los analistas llevan semanas buscando a un único culpable. La lista de sospechosos es larga: mayor gasto público estructural, costes salariales al alza, gasto militar, aranceles, ventas de bonos asiáticos para defender divisas, repatriación de capital japonés o el desplazamiento del ahorro hacia el oro. La tentación de señalar a uno solo es fuerte. Y casi siempre equivocada.
Separemos grano de paja. China llegó a atesorar 1,3 billones de dólares en deuda americana y hoy mantiene menos de la mitad. El bono japonés ha pasado de un -0,1% en 2020 a un 3,1% actual, suficiente para atraer de vuelta el ahorro local aparcado en Estados Unidos. El oro, por su parte, ha escalado del 8% de las reservas de los bancos centrales en 2008 al 24% de hoy. Todas son tendencias reales, pero ninguna basta para explicar el desplome.
Tres economistas de ING, Garvey, Slijkerman y Rahill, modelizan la deriva de los tipos americanos y reparten la culpa en tres números: la inflación pesa un 50%, los déficits fiscales un 30% y la inteligencia artificial un 20%. La conclusión desmonta buena parte de los titulares. Los factores geopolíticos, siendo ciertos, no alcanzan a justificar la magnitud del movimiento.
La inflación es el primer motor. Desde la primavera ha pasado del 2% a rondar el 4%, y lo preocupante no es el dato de hoy, sino la expectativa. La mayoría de los hogares ya anticipa una inflación media del 4% durante la próxima década. Ese miedo a que los precios se vuelvan crónicos, a medida que el encarecimiento salta de la energía al resto de la cesta de la compra, es el que empuja los tipos al alza, en un contexto que el Banco Central Europeo sigue de cerca.
Si la inflación concentra la mitad del problema, un acuerdo de paz que rebajara la presión sobre los precios podría desactivar de golpe el principal motor de la caída de los bonos.
El segundo motor son los déficits. Los gobiernos gastan más para fabricar lo que dudan que un socio les venda en plena crisis: energía, protección, tecnología. A veces es estrategia; otras, simple inercia política, como en Francia o Estados Unidos. Ese gasto exige deuda, y cuando hay demasiadas manos extendidas, quien presta el dinero se vuelve más exigente.
El gasto público ha dejado de ser un problema presupuestario para convertirse en un problema de mercado: más emisión y menos compradores dispuestos a financiarla a cualquier precio.
La tercera pieza es la inteligencia artificial. Las empresas invierten por encima de lo que generan para no quedarse atrás, y sus enormes beneficios ya no cubren todo el esfuerzo. Los bancos, incómodos tanto con el volumen como con el plazo de los préstamos, no bastan para atender la demanda, así que las compañías acuden al mercado a seducir a los inversores. Existe un ángulo más favorable: la inversión en IA eleva la productividad y apunta a un crecimiento estructuralmente mayor, que a su vez exige tipos más altos. La IA juega a dos bandas.
El efecto se traslada de inmediato a las primas de riesgo. España se financia en el mismo mercado que Alemania o Francia, de modo que un repunte global de los rendimientos encarece la deuda de todos. El diferencial español se ha movido al compás de la periferia europea, con el bono francés como principal referencia de la tensión: casi un 11% de pérdida para quien lo compró a principios de año.
La lectura para el inversor es incómoda. La renta fija dejó de ser el refugio silencioso de las carteras. Para muchos hogares es, además, el único ahorro más allá de la vivienda, y en este ejercicio ha funcionado como un activo de riesgo encubierto. Los bonos no caen por un solo mal dato, sino por la combinación de tres presiones que se retroalimentan entre sí.
Conviene separar el episodio del diagnóstico. Una subida puntual de tipos se corrige sola; una inflación que se enquista en las expectativas de los hogares a diez años, no. A mi juicio, ahí está el nudo del asunto. El mercado ya no discute si la inflación repuntará este trimestre, sino si hemos entrado en un régimen distinto al de la última década.
El componente fiscal agrava el cuadro porque no es coyuntural. La desconfianza geopolítica empuja a los Estados a producir en casa lo que antes importaban, y esa autarquía selectiva se paga con más deuda. El paralelismo con los años ochenta es tentador, aunque engañoso: entonces los bancos centrales tenían margen para subir tipos sin asfixiar el crecimiento; ahora el punto de partida es una deuda pública mucho mayor.
La inteligencia artificial introduce, además, la contradicción más interesante. Es, a la vez, causa del problema y parte de su solución. El mismo gasto que tensiona los bonos eleva la productividad y, con ella, la capacidad de crecimiento. Lo que no está nada claro es el calendario. La inversión en infraestructura de cómputo se ejecuta en meses; su traslado a la productividad agregada suele tardar años. En ese desfase vive el riesgo.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en Nevaco GlobalNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
Qué ofrece el Mac mini M6 de 24 GB para la IA local, qué tiempos registró un creador al exportar en Final Cut Pro y qué precio listó MediaMarkt España.
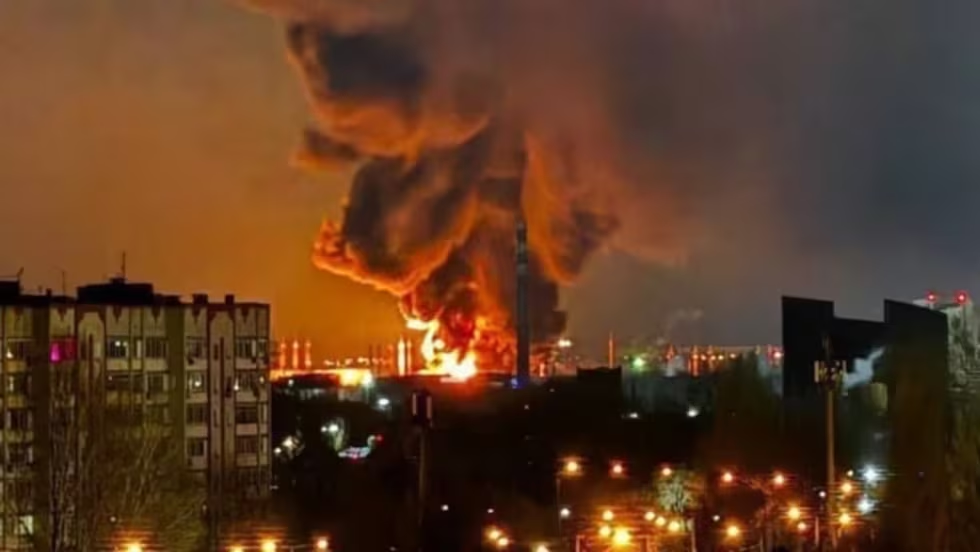
Ucrania atacó durante la noche una terminal petrolera en la sureña región de Rostov en Rusia, apenas unas horas después de que se formalizara un sorpresivo acuerdo de suministro de diésel alcanzado este viernes entre el presidente de Estados Unidos, Donald Trump, y el líder del Kremlin, Vladimir Putin. The post Ucrania bombardeó una terminal petrolera rusa appeared first on Desde Abajo.