infobae
16 sept 2026Japón registró un déficit comercial de más de 6.000 millones de euros en agosto de 2026
Japón registró un déficit comercial de más de 6.000 millones de euros en agosto de 2026
Cargando análisis estratégico...
SUSCRÍBASE
20%
DTO.
Una subida del IVA al 21% erosionar�a la base imponible y desviar�a turistas hacia competidores. Algunos informes alertan de que elevar el IVA perjudicar�a a un sector que aporta el 12,6% al PIB.
La propuesta de la Comisi�n Europea de revisar al alza el tipo reducido de IVA aplicado a la hosteler�a y la restauraci�n -elev�ndolo desde el actual 10% hasta el tipo general del 21%- ha vuelto a situar en el centro del debate econ�mico el equilibrio entre la consolidaci�n fiscal y la competitividad sectorial. Mientras Bruselas justifica la medida por su potencial recaudatorio y su limitado efecto redistributivo, an�lisis recientes, como el informe Competitividad fiscal 2025 del Instituto de Estudios Econ�micos (IEE) y la Tax Foundation, advierten de que una equiparaci�n de estas caracter�sticas podr�a generar efectos contrarios a los buscados sobre la actividad econ�mica, el empleo y la recaudaci�n real.
El sector tur�stico desempe�a un papel central en la econom�a espa�ola. Conforme a los datos de la Cuenta Sat�lite del Turismo de Espa�a (INE), la actividad tur�stica super� los 200.000 millones de euros en 2024, lo que equivale al 12,6% del PIB, y dio soporte a 2,77 millones de puestos de trabajo (el 12,3% del empleo total). Adem�s, constituye la principal partida exportadora de servicios del pa�s, generando un saldo positivo en la balanza de pagos que super� los 68.400 millones de euros en 2024 y reforz� el super�vit por cuenta corriente.
La tendencia se mantuvo al cierre de 2025, un ejercicio en el que Espa�a recibi� 96,8 millones de turistas internacionales que generaron un gasto superior a los 134.700 millones de euros. Desde una perspectiva anal�tica, cualquier modificaci�n regulatoria que afecte a un sector de esta magnitud requiere ponderar no solo su impacto fiscal directo, sino tambi�n sus ramificaciones en el conjunto del tejido productivo.
Desde el punto de vista econ�mico, el turismo receptor funciona de manera equivalente a una exportaci�n de servicios consumidos en territorio nacional. Mientras que las exportaciones de bienes tradicionales se benefician del principio de tributaci�n en destino y se gravan al tipo cero al cruzar las fronteras, el turismo no puede acogerse a dicho mecanismo al materializarse el consumo de forma local.
Bajo este enfoque, defensores del mantenimiento del tipo reducido argumentan que el 10% act�a como una correcci�n parcial de dicha asimetr�a, evitando aplicar un sobrecoste fiscal a una de las principales fuentes de ingresos exteriores del pa�s. Por el contrario, los partidarios de la armonizaci�n fiscal sostienen que la tributaci�n indirecta debe simplificarse y minimizar los tipos reducidos para ampliar las bases imponibles y reducir distorsiones en el consumo.
El argumento recaudatorio de la Comisi�n Europea -que estima unos ingresos adicionales cercanos al 0,4% del PIB (unos 7.000 millones de euros anuales)- parte de un modelo que, seg�n diversos economistas, tiende a subestimar la respuesta de los consumidores ante los cambios de precios.
Varios estudios acad�micos y sectoriales sit�an la elasticidad-precio de la demanda tur�stica internacional hacia Espa�a en valores elevados (en torno a -1,9), lo que indica una sensibilidad notable frente a los encarecimientos. A esto se suma una elasticidad cruzada positiva respecto a los destinos competidores (Grecia, Italia, Portugal o Turqu�a).
Seg�n las simulaciones de equilibrio parcial recogidas en los an�lisis del IEE, una subida dr�stica del impuesto podr�a contraer la base imponible del gasto tur�stico de forma significativa, neutralizando parcial o totalmente la ganancia recaudatoria esperada y desplazando cuota de mercado hacia competidores internacionales.
Otro de los puntos de fricci�n t�cnica radica en la capacidad de absorci�n de las empresas. Con m�rgenes netos en la restauraci�n que habitualmente se mueven entre el 3% y el 10%, los analistas se�alan que un incremento impositivo de once puntos dif�cilmente puede ser asumido por los m�rgenes empresariales sin generar tensiones de viabilidad, especialmente en el tejido de pymes y aut�nomos que domina el sector.
Ante un escenario de traslaci�n del impuesto al precio final, la citada elasticidad de la demanda podr�a traducirse en una contracci�n de la actividad. Esto generar�a efectos de segunda ronda sobre el empleo -un �mbito especialmente intensivo en mano de obra-, repercutiendo de manera indirecta sobre la recaudaci�n por cotizaciones sociales e IRPF, y elevando el gasto en prestaciones por desempleo.
El debate sobre el IVA tur�stico refleja la complejidad de conciliar la sostenibilidad de las finanzas p�blicas con la preservaci�n de la competitividad exterior. Mientras las instituciones comunitarias apuntan a la necesidad de eliminar distorsiones y ampliar bases impositivas mediante tipos generales, los sectores afectados y diversos an�lisis econ�micos recuerdan la necesidad de evaluar con prudencia los costes indirectos sobre la competitividad.
El debate tambi�n contempla la evidencia emp�rica internacional. Mientras que la mayor�a de los Estados miembros de la Uni�n Europea aplican tipos reducidos a la hosteler�a y el turismo, experiencias previas como la de Portugal en 2012 -que elev� el IVA de la restauraci�n del 13% al 23% y posteriormente tuvo que revertir la medida en 2016 tras registrar descensos de recaudaci�n y destrucci�n de empleo- se utilizan frecuentemente para ilustrar los riesgos de un incremento abrupto de la fiscalidad indirecta en este sector.
Por otro lado, econom�as como Alemania han optado por consolidar de forma permanente un tipo reducido del 7% para los servicios de restauraci�n con el fin de mitigar el impacto de los costes operativos crecientes para el sector.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en Nevaco GlobalNevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
Japón registró un déficit comercial de más de 6.000 millones de euros en agosto de 2026
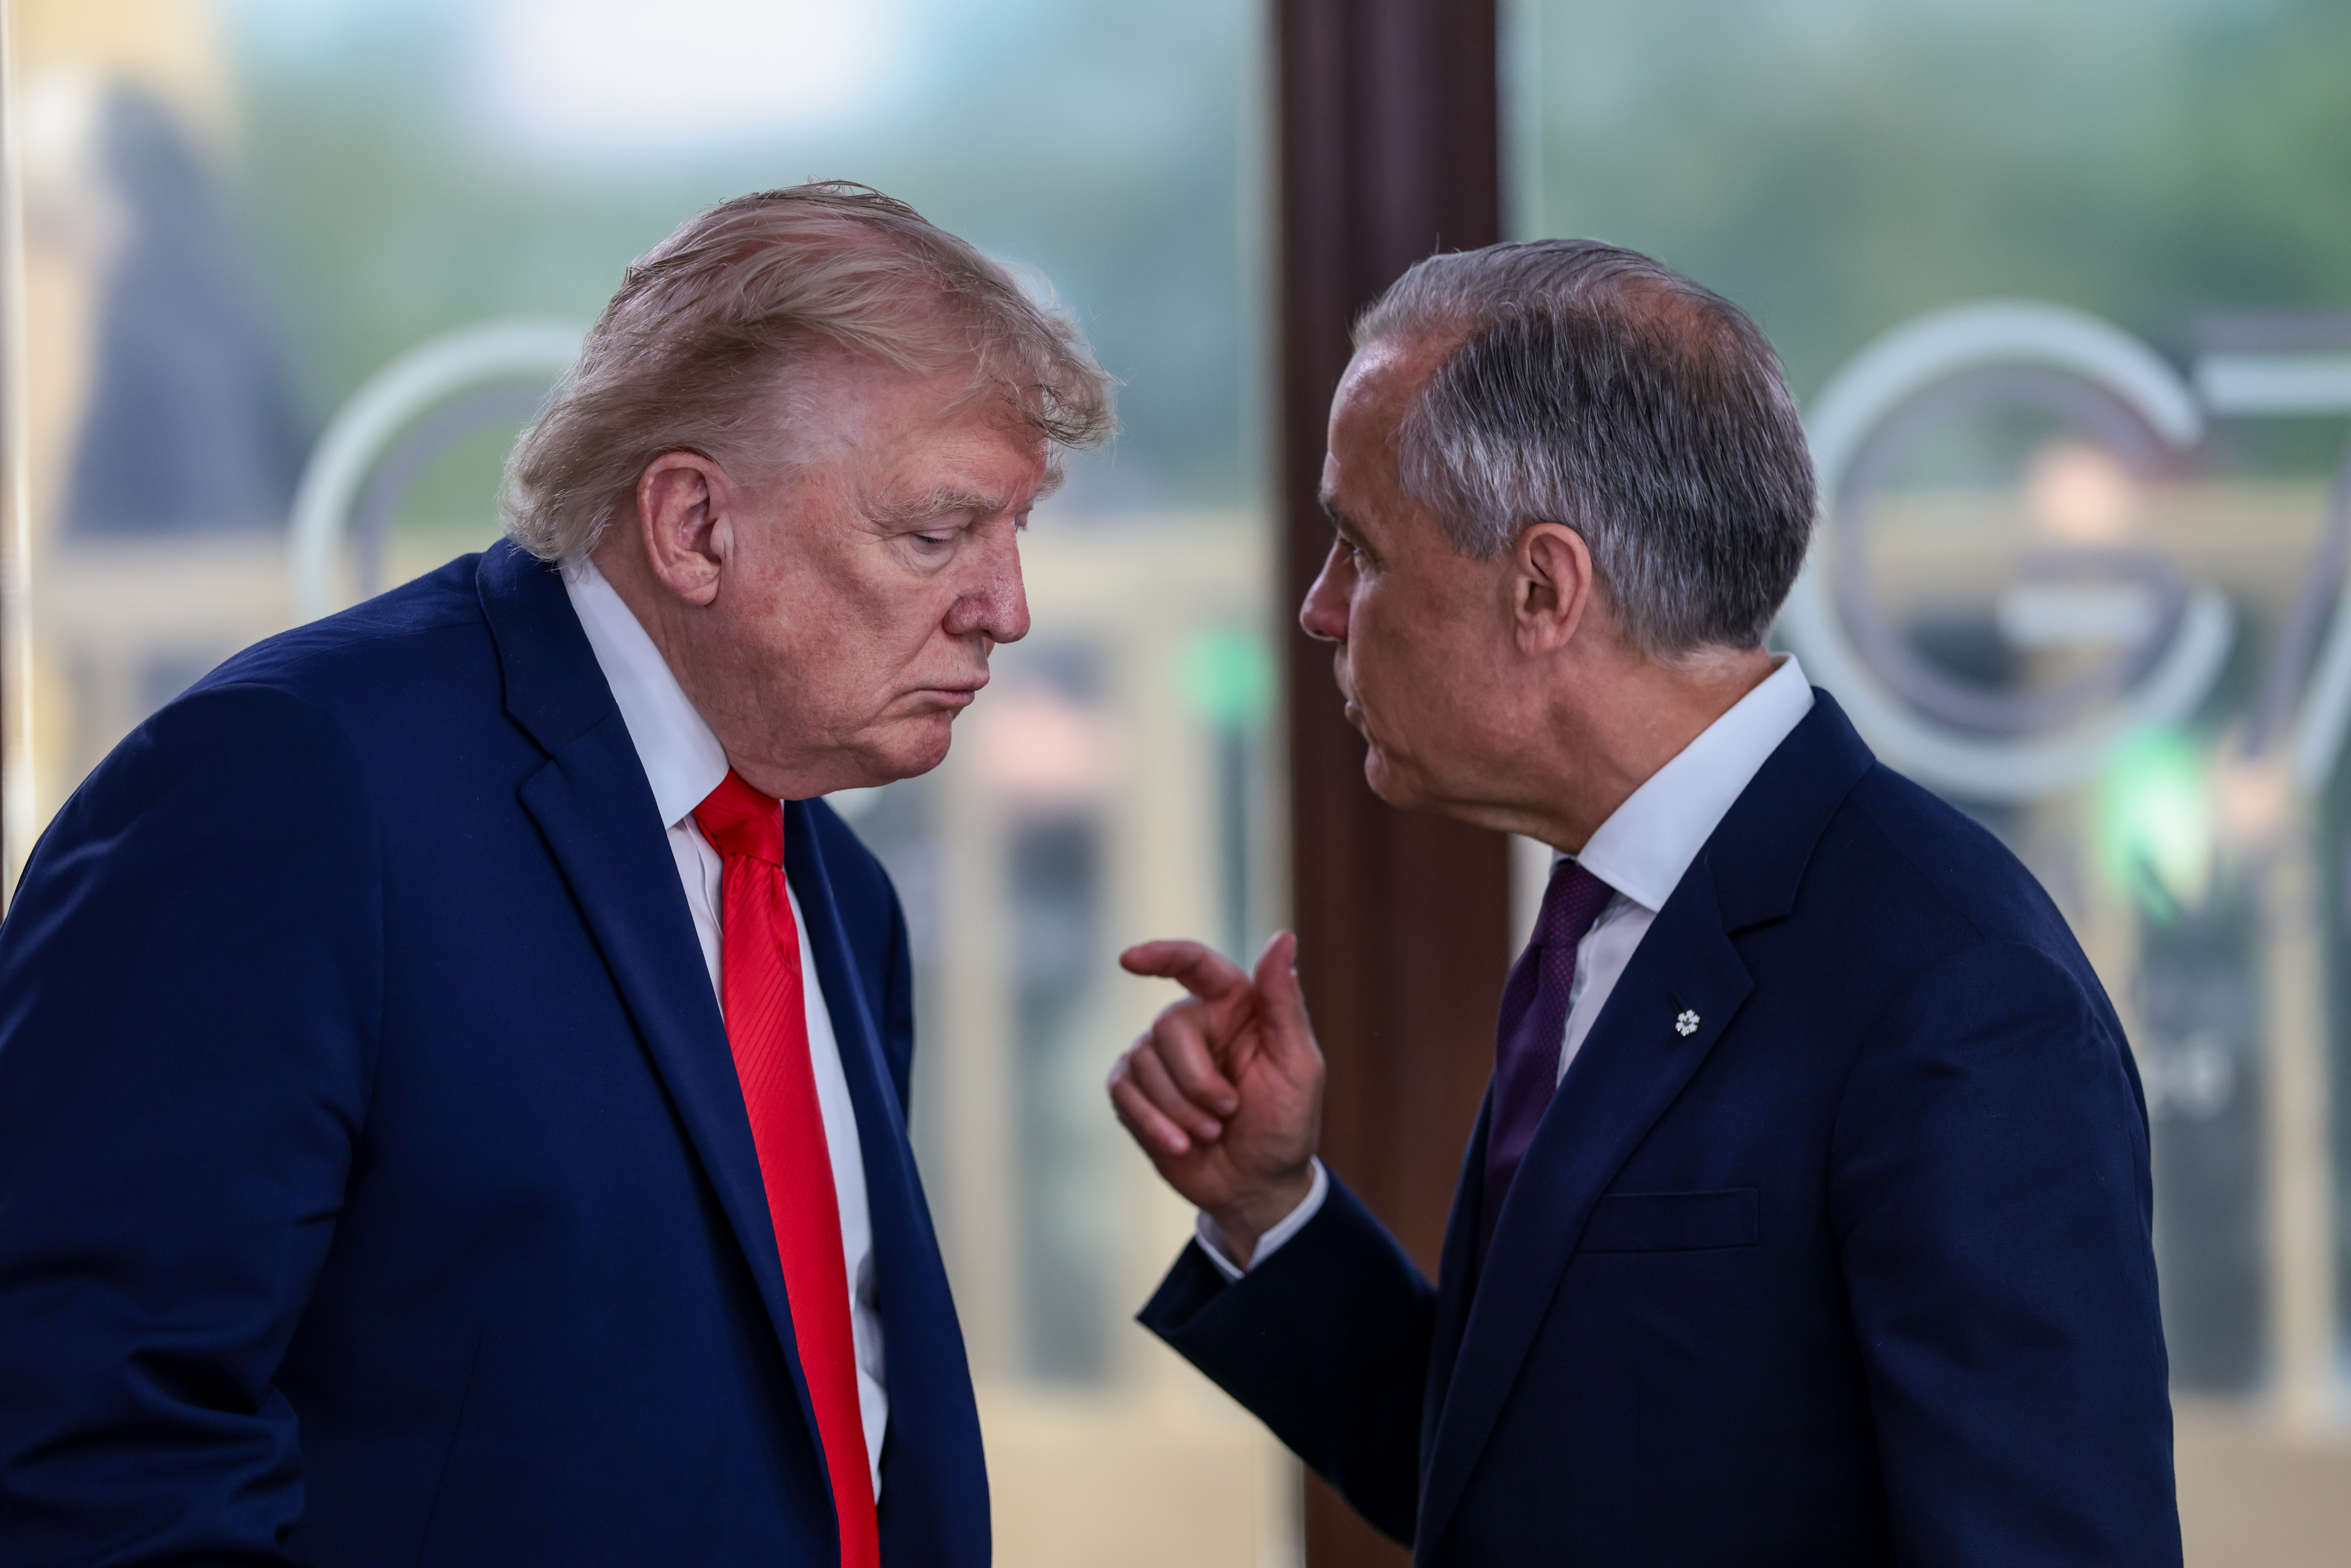
El primer ministro canadiense contó que Trump le regaló una llave dorada de la Casa Blanca durante una reunión y le advirtió en broma que podrían dispararle