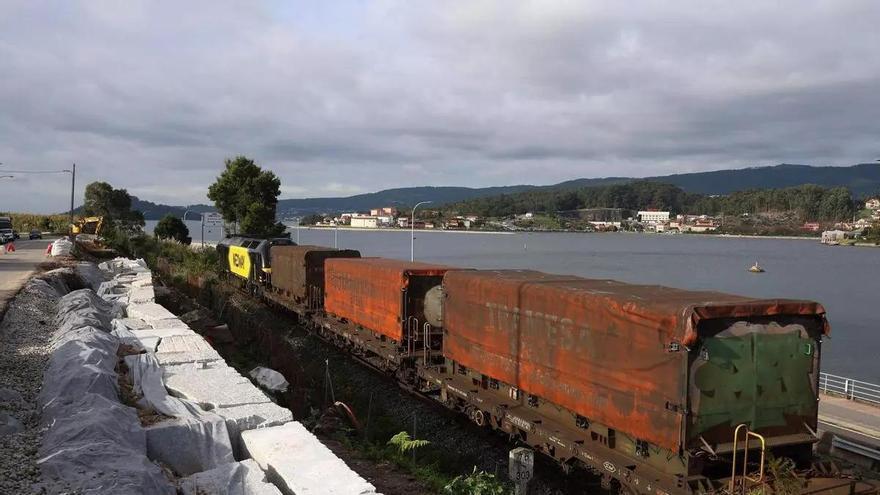
El desarrollo del transporte de mercancías en el Corredor Atlántico depende de las obras (sobre todo en Galicia, donde está todavía sin concluir), pero también de la capacidad para reunir carga, ofrecer horarios fiables y coordinar los trayectos entre fábricas, puertos y destinos finales. Las esperas, la dispersión de la demanda, las limitaciones de las terminales ferroviarias y la falta de información comercial figuran entre las cinco barreras identificadas en Rail Map 2030, un informe que sitúa el funcionamiento de la cadena logística completa entre los elementos que condicionan el uso del tren.
El documento lo ha elaborado el grupo de trabajo promovido por el Comisionado del Corredor Atlántico, el Centro Español de Logística y la Fundación de los Ferrocarriles Españoles, con la colaboración de la consultora de ingeniería IDOM. Sus conclusiones recogen el análisis de más de treinta entidades para determinar lo que necesita este sector para incrementar la utilización del ferrocarril, identificar las principales dificultades y avanzar hacia soluciones que corrijan las disfunciones.
Aunque no desglosa actuaciones para Galicia, ofrece un diagnóstico de los obstáculos que deben abordarse en el conjunto del Corredor Atlántico para que la mejora de las conexiones se traduzca en servicios utilizados por las empresas. En la comunidad gallega, el trazado parte de A Coruña hacia Vigo, para luego pasar por Ourense y Monforte antes de salir hacia León. Pero aún está sin terminar y la previsión es que entre en funcionamiento en 2030.
Como punto de partida, el estudio recoge una cuota ferroviaria del 4,3% del transporte terrestre de mercancías en España, frente al 95,7% de la carretera, una proporción que se ha mantenido relativamente estable durante la última década. La iniciativa Rail Map plantea elevar la participación del tren al 10% antes de 2030, algo que en Galicia no será posible, porque para ese año todavía está prevista la conclusión del ramal del Noroeste integrado en el Corredor Atlántico.
Una de las dificultades señaladas en el documento es conseguir volumen suficiente para mantener frecuencias y costes competitivos. Muchos cargadores carecen por separado de mercancía para completar un tren, a lo que se añaden la estacionalidad, las diferencias de calendario y los desequilibrios entre los recorridos de ida y vuelta, que pueden generar retornos en vacío y reducir el aprovechamiento del material. Ante esta dificulutad, la propuesta que lanza el grupo pasa por agrupar expediciones de varios clientes, identificar cargas compatibles y establecer compromisos mínimos de utilización.
La fiabilidad constituye otro freno. Las esperas en carga, descarga y maniobras, las incidencias y las variaciones de los plazos dificultan incorporar el ferrocarril a procesos productivos con entregas ajustadas. «Los cargadores necesitan una planificación estable, tiempos previsibles y capacidad de respuesta ante incidencias. La mejora de la puntualidad, la regularidad y la comunicación operativa resulta esencial para integrar el ferrocarril en cadenas logísticas con inventarios reducidos, ventanas de entrega exigentes y una elevada coordinación entre participantes», se recoge en el informe.
Las restricciones físicas abarcan a los accesos a las estaciones de carga, los gálibos, las vías de apartado y la propia capacidad de las terminales. También influyen los horarios de apertura, los equipos, el espacio para almacenamiento y maniobras y la disponibilidad de locomotoras y vagones. Por ello, el grupo propone coordinar las inversiones con la demanda para dar respuesta a las necesidades.
La fragmentación de la información y de la coordinación añade más dificultades al objetivo de que el tren se convierta en un auténtico modelo de transporte terrestre. En los puertos, la falta de sincronización entre llegadas marítimas, salidas ferroviarias y transporte por carretera genera esperas y manipulaciones. «La participación de distintos operadores, modos de transporte y clientes exige mejorar el intercambio de información y la coordinación entre todos los agentes de la cadena», se identifica en el análisis del sector.
El informe detecta, además, el «desconocimiento» por parte los usuarios potenciales y operadores de la oferta ferroviaria disponible. «La falta de información clara y accesible sobre servicios, precios, horarios, terminales, tiempos de tránsito y conexiones de primera y última milla dificultan que el ferrocarril se considere desde el inicio como una alternativa viable», se alerta en el documento, que propone como solución «reforzar la difusión de la oferta y desarrollar herramientas que permitan consultar opciones, trayectos y costes, relacionando las necesidades logísticas con los servicios ferroviarios disponibles».
Esta situación, añade, refleja también una limitada actividad comercial dirigida a los cargadores que disponen de pocas referencias para valorar soluciones ferroviarias concretas y, sin embargo, reciben ofertas frecuentes del transporte por carretera.